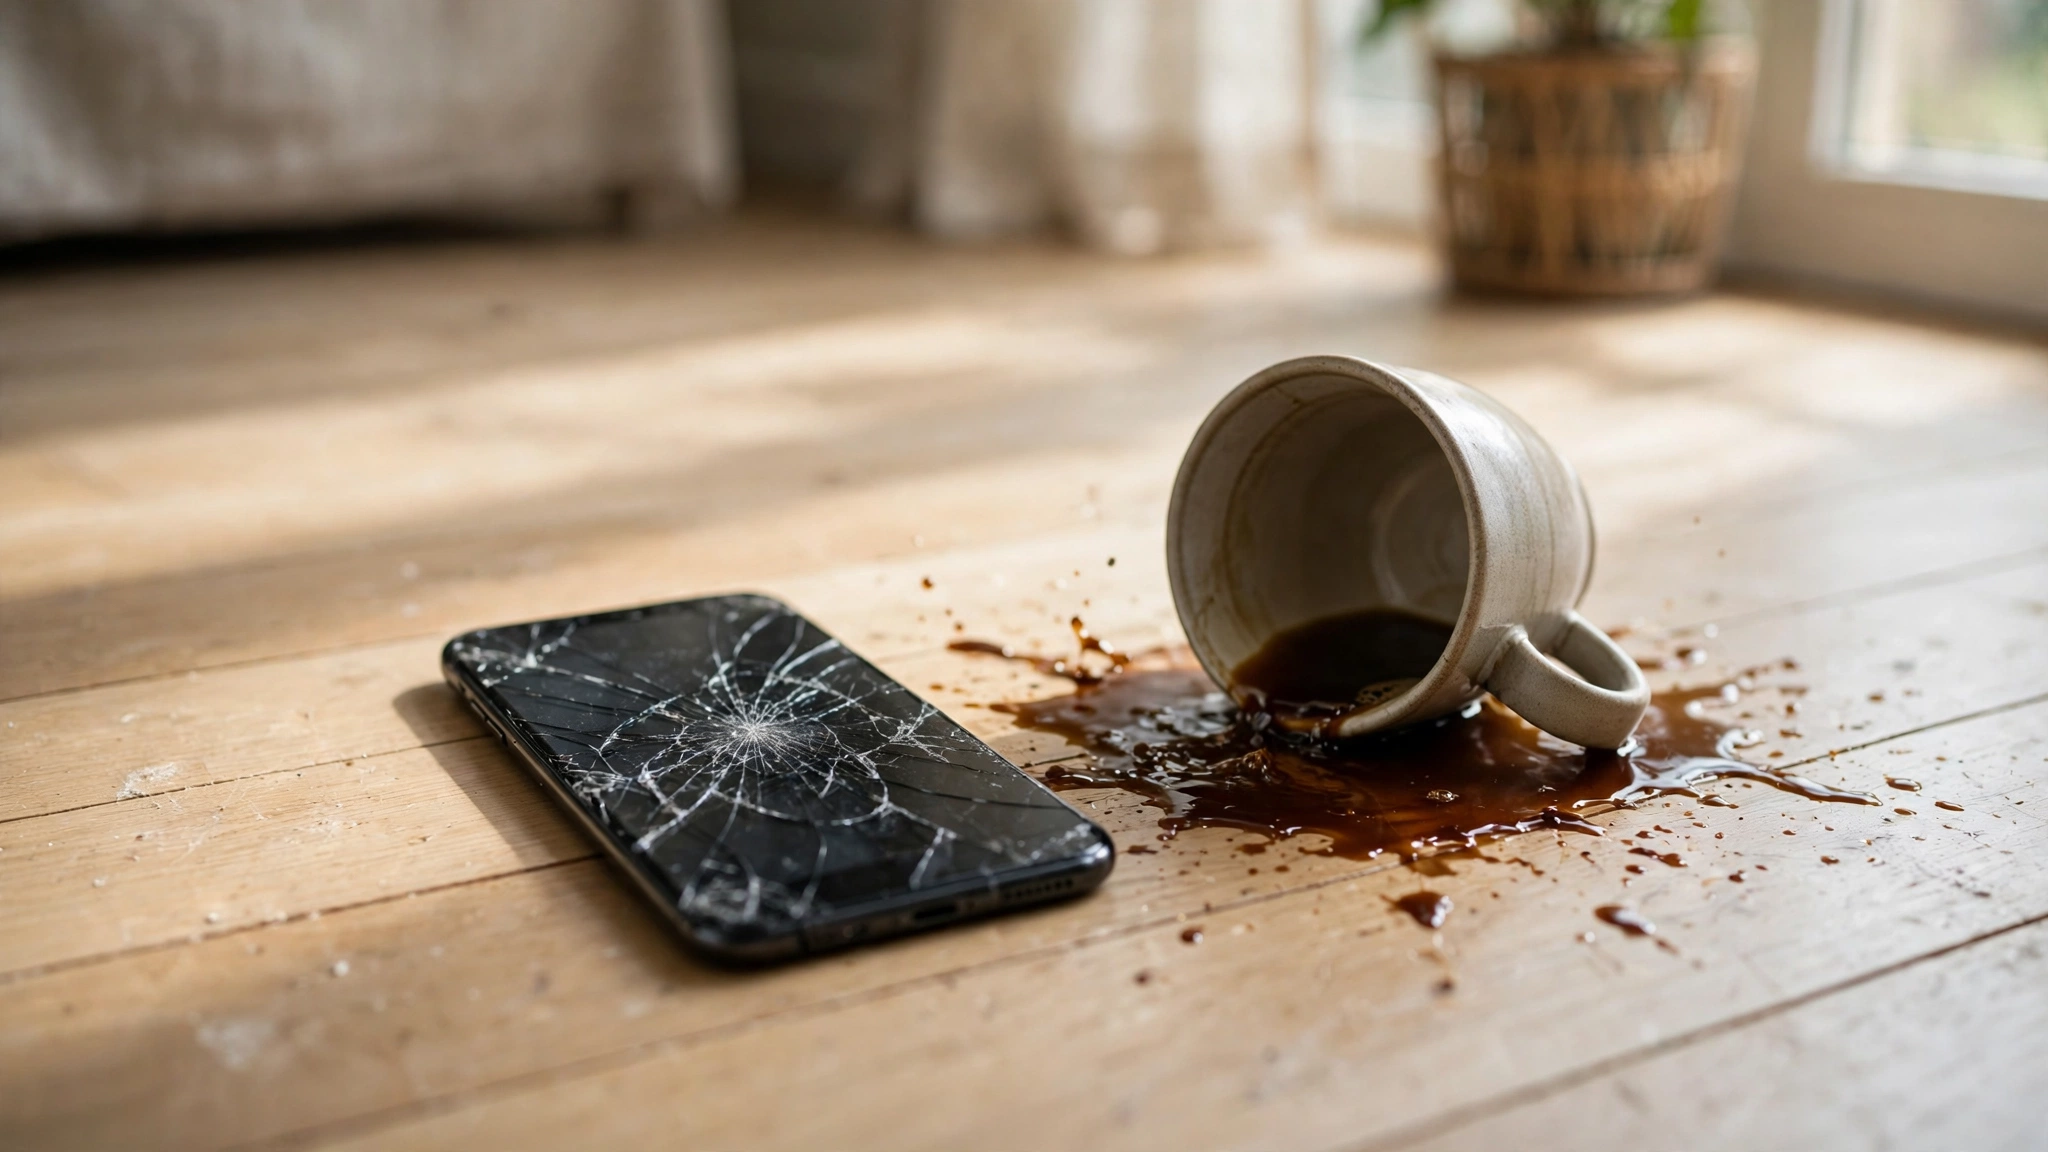
Ein kurzer Moment Unachtsamkeit reicht: Das Handy eines Freundes rutscht Ihnen aus der Hand und landet auf dem Steinboden, beim Radfahren übersehen Sie eine Fußgängerin, oder die Waschmaschine läuft aus und das Wasser steht in der Wohnung unter Ihnen. In solchen Momenten stellen sich viele dieselbe Frage: zahlt die Haftpflichtversicherung diesen Schaden – oder bleibe ich auf den Kosten sitzen? Die Antwort hängt davon ab, was genau passiert ist, wem der Schaden entstanden ist und was in Ihrem Vertrag steht. Dieser Artikel erklärt in einfacher Sprache, welche Schäden die private Haftpflichtversicherung übernimmt, wo ihre Grenzen liegen und wie Sie im Schadenfall richtig vorgehen.
Kurzantwort: Was zahlt die Haftpflichtversicherung?
Kurzantwort: Die private Haftpflichtversicherung zahlt berechtigte Schadenersatzansprüche, wenn Sie einer anderen Person schuldhaft einen Personen-, Sach- oder Vermögensschaden zufügen – zum Beispiel Behandlungskosten nach einem Radunfall, die Reparatur eines beschädigten Handys oder den Wasserschaden in der Mietwohnung. Unberechtigte Forderungen wehrt sie auf eigene Kosten ab. Eigene Schäden, Vorsatz und Schäden an geliehenen Sachen sind in der Regel nicht versichert.
Was die Haftpflichtversicherung grundsätzlich zahlt
Die private Haftpflichtversicherung springt ein, wenn Sie im Alltag einer anderen Person einen Schaden zufügen und dafür gesetzlich haften. Sie deckt drei Schadenarten ab: Personenschäden, Sachschäden und Vermögensschäden. Wichtig ist dabei ein Grundsatz, den viele unterschätzen: Sie haften nicht nur mit dem, was Sie gerade auf dem Konto haben. Nach dem Gesetz haften Sie für Schäden, die Sie anderen schuldhaft zufügen, in unbegrenzter Höhe – also auch mit Ihrem künftigen Einkommen und Ihrem Vermögen. Genau dieses Risiko nimmt Ihnen die Haftpflichtversicherung ab, zumindest bis zur vereinbarten Deckungssumme.
Wie verbreitet dieser Schutz ist, zeigt eine aktuelle Auswertung: Laut GDV hatten 2023 rund 89,2 Prozent der privaten Haushalte in Deutschland eine Privathaftpflichtversicherung – 2018 waren es noch 82,8 Prozent. Die Zahlen stammen aus der Einkommens- und Verbrauchsstichprobe (EVS) des Statistischen Bundesamts, ausgewertet vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) im Insurance Flash 2026/01. Umgekehrt heißt das aber auch: Etwa jeder neunte Haushalt hatte 2023 keinen solchen Schutz – und trägt das volle Risiko selbst. GDV, Insurance Flash 2026/01 auf Basis der EVS 2018 und 2023
Personen-, Sach- und Vermögensschäden im Überblick
Die drei Schadenarten unterscheiden sich deutlich – und es hilft, sie einmal sauber zu trennen, weil im Vertrag oft unterschiedliche Deckungssummen oder Bedingungen für sie gelten:
Schadenart
Was dazu gehört
Typisches Beispiel
Personenschäden
Verletzungen von Körper und Gesundheit
Fußgängerin wird beim Radfahren angefahren und bricht sich den Arm
Sachschäden
Beschädigung oder Zerstörung fremder Sachen
Rotweinglas kippt über das Notebook eines Freundes
Vermögensschäden
Finanzieller Schaden ohne Personen- oder Sachschaden
Durch einen Fehler verlieren Dritte Geld, etwa durch versehentlich gelöschte Daten
Eine gute Police deckt alle drei Arten mit einer pauschalen Summe ab. Achten Sie beim Vertragsabschluss darauf, dass die Deckungssumme für Personen-, Sach- und Vermögensschäden gemeinsam gilt und nicht in kleine Teilsummen zerfällt. Nur dann sind Sie auch bei einem schweren Personenschaden wirklich abgesichert. Zahlt die Haftpflichtversicherung auch dann, wenn Sie den Schaden nur durch einen kurzen Moment der Unachtsamkeit verursacht haben? Ja – genau dafür ist sie da: Fahrlässigkeit, auch grobe Fahrlässigkeit, ist versichert. Nur Vorsatz ist ausgeschlossen.
Die rechtliche Grundlage: § 823 BGB
Warum müssen Sie überhaupt zahlen, wenn Sie jemandem aus Versehen einen Schaden zufügen? Die Antwort steht im Bürgerlichen Gesetzbuch. § 823 Absatz 1 BGB sagt: „Wer vorsätzlich oder fahrlässig das Leben, den Körper, die Gesundheit, die Freiheit, das Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt, ist dem anderen zum Ersatz des daraus entstehenden Schadens verpflichtet.“ Das klingt nach Juristendeutsch, bedeutet aber im Kern etwas Einfaches: Wer schuldhaft etwas kaputt macht oder jemanden verletzt, muss den Schaden ersetzen. Fahrlässig handelt dabei schon, wer kurz nicht aufpasst – etwa wer beim Abbiegen mit dem Fahrrad einen Fußgänger übersieht oder im Treppenhaus nach dem Wischen eine nasse Stelle zurücklässt.
Die Haftpflichtversicherung ändert an dieser gesetzlichen Verantwortung nichts. Sie finanziert lediglich die Erfüllung berechtigter Ansprüche im Rahmen Ihres Vertrags. Sie müssen also weiterhin haften – aber die Versicherung zahlt an Ihrer Stelle, solange der Schaden versichert ist und die Deckungssumme reicht. § 823 BGB, Wortlaut der Schadensersatzpflicht
§ 100 VVG: zahlen und abwehren – der „passive Rechtsschutz“
Das Versicherungsvertragsgesetz beschreibt in § 100 VVG die Aufgabe der Haftpflichtversicherung in einem Satz: Der Versicherer ist verpflichtet, den Versicherungsnehmer von Ansprüchen freizustellen, die ein Dritter wegen seiner Verantwortlichkeit geltend macht, und unbegründete Ansprüche abzuwehren. In der Praxis bedeutet das zwei Dinge. Erstens: Hält der Versicherer die Forderung für berechtigt, bezahlt er den Schaden – bis zur Deckungssumme und soweit kein Ausschluss greift. Zweitens: Hält er die Forderung für unberechtigt, wehrt er sie auf eigene Kosten und auf eigene Gefahr ab. Die Verbraucherzentrale spricht deshalb vom „passiven Rechtsschutz“: Sie müssen nicht selbst mit den Anwälten der Gegenseite verhandeln, das übernimmt der Versicherer.
Dieser zweite Teil wird oft vergessen, ist aber im Alltag enorm wertvoll. Stellen Sie sich vor, ein Nachbar verlangt von Ihnen 5.000 Euro für einen angeblichen Schaden, den Sie gar nicht verursacht haben. Ohne Versicherung müssten Sie sich selbst wehren – mit Anwaltskosten und Prozessrisiko. Mit Versicherung prüft der Versicherer den Anspruch, weist ihn zurück und trägt die Kosten der Abwehr, soweit sie den Umständen nach geboten sind (§ 101 VVG). § 100 VVG, Leistung des Versicherers
Wie wichtig dieser Schutz ist, bringt die Verbraucherzentrale auf den Punkt: „Der Abschluss einer privaten Haftpflichtversicherung ist unverzichtbar.“ So steht es in ihrem Ratgeber zur privaten Haftpflichtversicherung, Stand 7. Oktober 2026. Die Versicherung decke ein existenzbedrohendes Risiko ab – denn nach dem Gesetz haften Sie für Schäden, die Sie anderen schuldhaft zufügen, in unbegrenzter Höhe. Verbraucherzentrale: Private Haftpflichtversicherung – ein absolutes Muss für alle
Was zahlt die Haftpflichtversicherung bei Personenschäden?
Personenschäden sind die teuerste Schadenart – und der eigentliche Grund, warum eine hohe Deckungssumme so wichtig ist. Ein zerbrochenes Handy kostet ein paar hundert Euro. Ein schwerer Personenschaden kann dagegen schnell in die Hunderttausende oder sogar Millionen gehen. Laut Verbraucherzentrale können bei einem Personenschaden unter anderem folgende Kosten geltend gemacht werden: Arzt- und Krankenhauskosten, Kosten für die Linderung der Leiden, ein Ausgleich für berufliche Nachteile, Kosten für die Wiederherstellung der Arbeitsfähigkeit, Schmerzensgeld, ein Ausgleich für bleibende Schäden wie Rentenzahlungen sowie weitere Zusatzkosten, etwa für Pflegepersonal.
Schauen wir uns die einzelnen Posten genauer an. Die Behandlungskosten umfassen alles, was für die medizinische Versorgung anfällt: Notarzt und Rettungswagen, Krankenhausaufenthalt, Operationen, Medikamente, Physiotherapie und Reha-Maßnahmen. Diese Kosten trägt zunächst die Krankenkasse der verletzten Person – doch die Kasse kann sich das Geld über den Regressweg von Ihnen beziehungsweise Ihrer Haftpflichtversicherung zurückholen. Das ist für Sie als Verursacher kein Vorteil, denn die Forderung verschwindet dadurch nicht, sie wechselt nur den Gläubiger.
Das Schmerzensgeld ist der zweite große Posten. Es soll den erlittenen Schmerz, die seelische Belastung und die Beeinträchtigung der Lebensqualität ausgleichen. Wie hoch es ausfällt, hängt von der Schwere der Verletzung, der Dauer der Heilung und bleibenden Folgen ab. Ein gebrochener Arm mit sechs Wochen Gips bringt deutlich weniger als eine Verletzung mit dauerhaften Bewegungseinschränkungen. Pauschale Beträge gibt es hier nicht – Gerichte orientieren sich an vergleichbaren Fällen, den sogenannten Schmerzensgeldtabellen.
Der Verdienstausfall kommt hinzu, wenn die verletzte Person wegen des Unfalls nicht arbeiten kann. Selbstständige trifft das oft besonders hart, weil kein Arbeitgeber den Lohn fortzahlt. Die Versicherung muss dann den nachweisbaren Einkommensverlust ersetzen – auf Basis von Gehaltsnachweisen, Steuerbescheiden oder betriebswirtschaftlichen Unterlagen. Dauert die Arbeitsunfähigkeit Monate, summieren sich schnell fünfstellige Beträge.
Am teuersten wird es bei bleibenden Schäden. Kann die verletzte Person ihren Beruf gar nicht mehr oder nur noch eingeschränkt ausüben, kann eine Rente fällig werden – unter Umständen über Jahrzehnte. Auch Pflegekosten für den Fall, dass die Person dauerhaft Hilfe im Alltag braucht, gehören dazu. Genau hier zeigt sich, warum eine Deckungssumme von nur einer Million Euro gefährlich knapp sein kann: Eine lebenslange Rente für einen jungen Menschen kann diese Summe allein schon übersteigen. Deshalb empfehlen Verbraucherzentrale und Stiftung Warentest heute deutlich höhere Summen, dazu mehr im Abschnitt zur Deckungssumme.
Sachschäden: Reparatur, Zeitwert und Wertminderung
Bei Sachschäden gilt ein einfacher Grundsatz, den die Verbraucherzentrale so beschreibt: Der oder die Geschädigte soll sich an einem Schaden nicht bereichern. Das heißt: Die Versicherung stellt den Zustand wieder her, der ohne den Schaden bestehen würde – mehr nicht, aber auch nicht weniger. Konkret bedeutet das: Ist die Sache noch zu reparieren, werden die Reparaturkosten gezahlt. Ist sie nach der Reparatur weniger wert als vorher, gibt es zusätzlich einen Aufschlag für diese Wertminderung. Ist die Sache gar nicht mehr zu reparieren – ein Totalschaden –, wird der Zeitwert erstattet.
Der Zeitwert ist dabei der Knackpunkt, an dem viele Erwartungen scheitern. Der Zeitwert ist der Wiederbeschaffungswert von Sachen gleicher Art und Güte unter Berücksichtigung von Alter und Abnutzung. Ein sieben Jahre altes Fahrrad wird also nicht mit dem Preis eines neuen Rads ersetzt, sondern mit dem Betrag, für den man ein ähnlich gutes gebrauchtes Fahrrad kaufen könnte. Wer einem Freund das sieben Jahre alte Fahrrad beschädigt, bekommt damit nicht den Neupreis erstattet – so erklärt es die Verbraucherzentrale ausdrücklich.
Ein Beispiel aus dem Alltag: Sie stoßen beim Besuch bei Freunden eine Vase vom Sideboard. Die Vase war ein Geschenk und hat einmal 120 Euro gekostet, ist aber schon zehn Jahre alt und hat einen Sprung, den niemand bemerkt hat. Die Versicherung zahlt dann nicht automatisch 120 Euro, sondern den Zeitwert – also das, was eine vergleichbare Vase in diesem Zustand heute kosten würde. Das kann deutlich weniger sein. Umgekehrt gilt: Ist die Sache fast neu und die Reparatur möglich, werden die vollen Reparaturkosten übernommen, etwa wenn das Display eines wenige Monate alten Handys für 180 Euro getauscht werden kann.
Die Wertminderung spielt vor allem bei Fahrzeugen und hochwertigen Geräten eine Rolle. Ein repariertes Notebook funktioniert nach dem Displaytausch wieder einwandfrei – aber als „repariertes Gerät“ ist es auf dem Gebrauchtmarkt weniger wert als ein unbeschädigtes. Diese Differenz kann die Versicherung als merkantile Wertminderung erstatten, wenn sie nachgewiesen wird. Bei einem Auto nach einem Unfall ist das ein Standardposten, bei kleineren Geräten wird er oft vergessen – fragen Sie im Schadenfall gezielt danach. Kurz gefragt: Zahlt die Haftpflichtversicherung den Neuwert oder den Zeitwert? Beim Totalschaden immer den Zeitwert, bei einer Reparatur dagegen die vollen Reparaturkosten – der Neuwert spielt nur dann eine Rolle, wenn die Sache fast neu war und eine Reparatur nicht möglich ist.
Vermögensschäden und Mietsachschäden
Vermögensschäden sind die dritte Schadenart – und die am häufigsten missverstandene. Ein reiner Vermögensschaden entsteht, wenn jemandem ein finanzieller Nachteil entsteht, ohne dass eine Person verletzt oder eine Sache beschädigt wurde. Ein klassisches Beispiel: Sie löschen aus Versehen wichtige Dateien auf dem Laptop eines Bekannten, der damit gerade an einem Auftrag arbeitet, und der Bekannte verliert dadurch einen Honoraranspruch. Oder Sie geben im privaten Rahmen eine falsche Auskunft, auf die sich jemand verlässt und dadurch Geld verliert.
Wichtig zu wissen: Reine Vermögensschäden sind nach § 823 Absatz 1 BGB nicht in jedem Fall ersatzfähig, weil das Vermögen dort nicht als Schutzgut genannt ist. Sie können aber über § 823 Absatz 2 BGB – etwa bei Verstoß gegen ein Schutzgesetz – oder über vertragliche Ansprüche ersatzfähig sein. In der Privathaftpflicht sind echte Vermögensschäden in der Regel mitversichert, oft aber mit einer eigenen, niedrigeren Teilsumme. Prüfen Sie daher im Vertrag, ob Vermögensschäden pauschal mit der Deckungssumme abgedeckt sind oder ob es eine separate Grenze gibt – die Verbraucherzentrale nennt als Mindeststandard für Schäden durch elektronischen Datenaustausch oder Internetnutzung mindestens 50.000 Euro.
Mietsachschäden sind ein Sonderfall, der vor allem Mieter betrifft – und einer der häufigsten Schadenfälle überhaupt. Damit sind Schäden an der gemieteten Wohnung selbst gemeint: ein Brandfleck auf dem Parkett, weil eine Kerze umgekippt ist, ein Loch in der Tür, weil ein Möbelstück dagegen gestoßen ist, oder ein Wasserschaden, weil die Waschmaschine ausgelaufen ist. Solche Schäden sind in vielen älteren Tarifen gar nicht oder nur mit einer kleinen Summe versichert. Die Verbraucherzentrale empfiehlt als Mindeststandard Mietsachschäden an gemieteten Räumen und Gebäuden bis mindestens 500.000 Euro – auch für gemietete Ferienwohnungen und Veranstaltungsräume. Prüfen Sie Ihren Vertrag genau auf diesen Punkt: Steht dort nur eine kleine Teilsumme oder gar nichts, ist das eine echte Lücke.
Auch der Verlust fremder privater Schlüssel gehört in diesen Zusammenhang. Verlieren Sie den Wohnungsschlüssel des Vermieters oder den Schlüssel zu einer Schließanlage im Mehrfamilienhaus, kann der Austausch der gesamten Anlage schnell mehrere tausend Euro kosten. Viele moderne Tarife versichern den Verlust fremder privater Schlüssel – und auch beruflicher Schlüssel – mit. In älteren Verträgen fehlt dieser Baustein oft. Wenn Sie in einem Haus mit Schließanlage wohnen, ist das ein Punkt, den Sie unbedingt klären sollten, bevor etwas passiert.
Was die Haftpflichtversicherung NICHT zahlt
So wichtig die Privathaftpflicht ist – sie zahlt nicht alles. Die Ausschlüsse sind im Kleingedruckten geregelt, und wer sie kennt, erlebt im Schadenfall keine böse Überraschung. Die wichtigsten Ausschlüsse im Überblick:
Vorsatz: Wer einen Schaden absichtlich verursacht, bekommt keine Leistung. Nach § 103 VVG leistet der Versicherer nicht, wenn der Versicherungsnehmer den Versicherungsfall vorsätzlich und widerrechtlich herbeigeführt hat. Grobe Fahrlässigkeit ist dagegen in der Privathaftpflicht mitversichert – das bestätigt die Verbraucherzentrale ausdrücklich. Der Unterschied ist wichtig: Wer aus Wut das Handy eines anderen auf den Boden wirft, handelt vorsätzlich. Wer es aus Versehen fallen lässt, handelt fahrlässig – und ist versichert.
Eigene Schäden: Die Haftpflichtversicherung zahlt nur Schäden, die Sie anderen zufügen. Ihr eigenes Handy, Ihr eigenes Fahrrad, Ihre eigene Wohnungseinrichtung sind nicht versichert. Dafür gibt es andere Policen, etwa die Hausratversicherung oder eine eigene Geräteversicherung.
Gefälligkeitsschäden: Helfen Sie einem Freund beim Umzug und lassen dabei seinen Fernseher fallen, kann die Lage kompliziert werden. Nach der Rechtsprechung sind Sie bei einer reinen Gefälligkeitshandlung oft gar nicht zum Schadenersatz verpflichtet, weil eine stillschweigende Haftungsbeschränkung angenommen wird – zumindest bei einfacher Fahrlässigkeit. Dann gibt es auch keinen versicherten Anspruch. Gute Tarife enthalten deshalb eine Gefälligkeitsschäden-Klausel, die auch in solchen Fällen zahlt. Die Verbraucherzentrale rät, Gefälligkeitsdienste vorher zu besprechen und den Versicherungsschutz abzuklären.
Geliehene und gemietete Sachen: Was Sie sich leihen oder mieten, ist in vielen Standardtarifen vom Schutz ausgenommen. Leihen Sie sich die Kamera eines Freundes und lassen sie fallen, zahlt die Haftpflicht oft nicht – es sei denn, Ihr Tarif versichert geliehene und gemietete Sachen ausdrücklich mit. Finanztip führt diesen Baustein als eines der wichtigsten Testkriterien: „Gemietete Sachen sind mitversichert“ gehört zu den Mindestkriterien guter Tarife. Prüfen Sie das, bevor Sie sich teure Geräte leihen.
Schäden im eigenen Haushalt: Schäden, die sich Familienangehörige oder Personen im selben Haushalt gegenseitig zufügen, sind in der Regel ausgeschlossen. Wenn Ihr Partner Ihr Notebook beschädigt oder Ihr Kind die Vase der Mitbewohnerin umwirft, greift die Privathaftpflicht meist nicht – hier wird angenommen, dass das Risiko innerhalb der Familie liegt. Einige Tarife versichern inzwischen Haftpflichtansprüche mitversicherter Personen untereinander als Erweiterung mit. Auch Schäden an Sachen, die Ihnen selbst gehören oder die Sie in Besitz haben, fallen unter diesen Ausschluss.
Berufliche Schäden: Die Privathaftpflicht deckt nur den privaten Bereich ab. Was Sie im Beruf verursachen – etwa als Selbstständiger, Freiberufler oder Handwerker –, gehört in eine Berufs- oder Betriebshaftpflichtversicherung. Wer nebenbei selbstständig arbeitet, sollte das unbedingt trennen.
Schäden mit dem eigenen Auto: Alles rund um das Kfz gehört in die Kfz-Haftpflicht. Ein Unfall mit dem eigenen Auto ist kein Fall für die Privathaftpflicht – auch nicht, wenn Sie nur kurz den Wagen eines Freundes umparken. Hier greift die Kfz-Haftpflicht des Fahrzeugs.
Schäden durch eigene Tiere: Für Hunde und Pferde braucht es eine eigene Tierhalterhaftpflicht. Die Privathaftpflicht deckt das Halten dieser Tiere in der Regel nicht ab. Kleintiere wie Katzen oder Kaninchen sind dagegen meist in der Privathaftpflicht enthalten – mehr dazu in unserem Artikel zur Tierhalterhaftpflichtversicherung: Kosten und Pflicht 2026.
Ein weiterer Punkt, der oft übersehen wird: Schäden, die Sie anerkennen oder bezahlen, ohne dass der Versicherer zugestimmt hat, können den Versicherungsschutz gefährden. Unterschreiben Sie im Schadenfall kein Schuldeingeständnis und zahlen Sie kein Geld, bevor Sie mit Ihrer Versicherung gesprochen haben. Die Verbraucherzentrale warnt ausdrücklich davor: Ohne schriftliche Zustimmung des Versicherers dürfen Sie den Anspruch des Geschädigten nicht anerkennen oder Schadenersatz leisten.
Deckungssumme – wie hoch sollte sie sein?
Die Deckungssumme ist der Höchstbetrag, den der Versicherer für einen Schaden zahlt. Ist der Schaden höher als die vereinbarte Summe, müssen Sie den Rest selbst zahlen. Deshalb ist die Höhe der Deckungssumme die wichtigste Entscheidung beim Abschluss – wichtiger als der Beitrag, der zwischen einem niedrigen und einem hohen Schutz oft nur wenige Euro im Jahr ausmacht.
Die aktuellen Empfehlungen sind eindeutig – und sie liegen deutlich über dem, was früher üblich war. Die Verbraucherzentrale empfiehlt als Deckungssumme pauschal mindestens 10 Millionen Euro für Personen-, Sach- und Vermögensschäden. Besser – und für nur wenige Euro Mehraufwand zu bekommen – seien Deckungssummen von 50 oder sogar 100 Millionen Euro. Auch die Stiftung Warentest berücksichtigt in ihren Tests nur Tarife ab 10 Millionen Euro pauschal für Personen- und Sachschäden. Finanztip geht noch einen Schritt weiter und empfiehlt 50 Millionen Euro als allgemeine Versicherungssumme und mindestens zehn Millionen Euro für Personenschäden. Finanztip Haftpflichtversicherung Test 2026
Das bedeutet auch: Eine Deckungssumme von 3 Millionen Euro, die früher oft als ausreichend galt, ist heute veraltet und bei schweren Personenschäden riskant. Wer noch einen alten Vertrag mit 1, 3 oder 5 Millionen Euro hat, sollte ihn dringend prüfen und erhöhen. Der Mehrbeitrag für 50 statt 10 Millionen Euro liegt bei vielen Anbietern bei wenigen Euro im Jahr – ein geringer Preis für einen Schutz, der im Ernstfall über die finanzielle Existenz entscheidet.
Was kostet eine gute Privathaftpflicht überhaupt? Laut Stiftung Warentest gibt es sehr gute Angebote ohne Selbstbeteiligung schon ab 48 Euro im Jahr für die ganze Familie. Das günstigste Angebot mit der Spitzennote „Sehr gut“ (0,6) und ohne Selbstbeteiligung kostet 80 Euro, so die Testergebnisse, die auf test.de zusammengefasst sind. Stiftung Warentest: Private Haftpflichtversicherungen im Vergleich Wer eine Selbstbeteiligung von 250 Euro wählt, kann den Beitrag zwar senken – bei einem Tarif der R+V etwa von 144 auf 94 Euro –, doch die Stiftung Warentest empfiehlt Angebote mit Selbstbeteiligung nicht, weil die Ersparnis recht gering ist.
Neben der pauschalen Deckungssumme sollten Sie auf die Teilsummen achten. Die Verbraucherzentrale nennt als Mindeststandards: Mietsachschäden bis mindestens 500.000 Euro, Schäden durch elektronischen Datenaustausch oder Internetnutzung bis mindestens 50.000 Euro, Forderungsausfalldeckung bis zu 10 Millionen Euro und eine Vorsorgeversicherung von mindestens drei Millionen Euro für Personen- und Sachschäden. Die Forderungsausfalldeckung ist dabei ein Baustein, den viele unterschätzen: Sie springt ein, wenn Ihnen jemand einen Schaden zufügt, der selbst nicht versichert ist und den Schaden nicht bezahlen kann – dann zahlt Ihre eigene Haftpflicht Ihnen den Schaden.
Schaden melden – Ablauf Schritt für Schritt
Wenn ein Schaden passiert ist, zählt vor allem eines: Ruhe bewahren und richtig vorgehen. Der Ablauf ist in den meisten Fällen derselbe, und wer ihn kennt, vermeidet Fehler, die später teuer werden können.
Schritt 1: Schaden dokumentieren. Machen Sie Fotos vom Schaden und vom Schadenort, notieren Sie Datum, Uhrzeit und Ablauf und sichern Sie Belege wie Kaufbelege oder Rechnungen. Je genauer die Dokumentation, desto schneller kann der Versicherer entscheiden. Notieren Sie auch Namen und Kontaktdaten von Zeugen, falls es welche gibt.
Schritt 2: Nichts anerkennen, nichts zahlen. Unterschreiben Sie kein Schuldeingeständnis und zahlen Sie kein Geld an die geschädigte Person – auch nicht aus Höflichkeit oder schlechtem Gewissen. Die Verbraucherzentrale warnt ausdrücklich davor, denn ohne schriftliche Zustimmung des Versicherers kann das Ihren Versicherungsschutz gefährden. Sie dürfen natürlich sagen, dass es Ihnen leidtut – eine Entschuldigung ist kein Schuldanerkenntnis im rechtlichen Sinne.
Schritt 3: Schaden unverzüglich melden. Melden Sie den Schaden so schnell wie möglich Ihrer Versicherung – am besten noch am selben Tag oder spätestens am nächsten Werktag. Die meisten Versicherer bieten dafür eine Schaden-Hotline, ein Online-Formular oder eine App. Halten Sie Ihre Versicherungsnummer bereit und schildern Sie den Hergang sachlich und vollständig. Verschweigen Sie nichts, aber spekulieren Sie auch nicht über Schuld oder Höhe des Schadens – das prüft der Versicherer.
Schritt 4: Schadenformular ausfüllen. Der Versicherer schickt Ihnen ein Schadenformular oder stellt es online bereit. Füllen Sie es sorgfältig aus und legen Sie Fotos, Belege und gegebenenfalls einen Kostenvoranschlag bei. Bei Personenschäden kommen Arztberichte und Nachweise über Verdienstausfall hinzu. Achten Sie darauf, alle Fragen wahrheitsgemäß zu beantworten.
Schritt 5: Prüfung durch den Versicherer abwarten. Der Versicherer prüft nun, ob Sie überhaupt haften, ob der Schaden versichert ist und wie hoch er ist. Dafür kann er einen Gutachter beauftragen oder weitere Unterlagen anfordern. Hält er die Forderung für berechtigt, zahlt er – in der Regel direkt an die geschädigte Person. Viele fragen an dieser Stelle: Zahlt die Haftpflichtversicherung direkt an den Geschädigten oder an mich? In der Regel überweist der Versicherer direkt an die geschädigte Person, damit das Geld sicher dort ankommt, wo der Schaden entstanden ist. Hält er die Forderung dagegen für unberechtigt, wehrt er sie ab. Diese Prüfung kann bei einfachen Sachschäden wenige Tage dauern, bei Personenschäden mit unklarem Heilungsverlauf auch Monate.
Schritt 6: Zahlung und Abschluss. Ist der Schaden reguliert, erhalten Sie eine Abrechnung. Bewahren Sie alle Unterlagen auf, bis der Fall endgültig abgeschlossen ist. Wenn Sie mit der Entscheidung nicht einverstanden sind – etwa weil der Versicherer die Leistung ablehnt –, können Sie Widerspruch einlegen, sich an die Verbraucherzentrale wenden oder den Ombudsmann für Versicherungen einschalten. Mehr zu den Kosten und Pflichten rund um Haftpflichtversicherungen finden Sie auch in unseren Artikeln – etwa wenn es um die Haftpflicht im Alltag oder um spezielle Fragen zur Versicherung von Familienmitgliedern geht.
Drei Rechenbeispiele aus dem Alltag
Theorie ist gut, Beispiele sind besser. Die folgenden drei Rechenbeispiele zeigen, wie ein Schadenfall in der Praxis abläuft. Alle Zahlen sind angenommene Beispielwerte zur Veranschaulichung – keine Statistiken und keine verbindlichen Zusagen. Die tatsächliche Regulierung hängt immer vom Einzelfall, vom Zeitwert und von Ihrem Vertrag ab.
Beispielrechnung 1: Das kaputte Handy des Freundes
Sie sind bei einem Freund zu Besuch, Ihr Ellenbogen stößt sein Handy vom Tisch, das Display zerspringt. Neupreis des Handys: 850 Euro, Kauf vor drei Jahren. Die Reparatur – Displaytausch in einer Fachwerkstatt – kostet laut Kostenvoranschlag 190 Euro. Da das Gerät reparabel ist, zahlt die Versicherung die Reparaturkosten von 190 Euro. Wäre das Handy nicht mehr zu reparieren gewesen, hätte die Versicherung den Zeitwert gezahlt – bei einem drei Jahre alten Gerät liegt der deutlich unter dem Neupreis, angenommen etwa 320 Euro. Fazit: Bei einem reparablen Schaden ist die Rechnung einfach. Die Versicherung zahlt die Reparatur, und Ihr Freund hat sein funktionierendes Handy zurück. Wichtig: Hätten Sie sich das Handy geliehen und es wäre Ihnen dabei heruntergefallen, sähe die Sache anders aus – geliehene Sachen sind in vielen Tarifen ausgeschlossen.
Beispielrechnung 2: Der Radunfall mit Personenschaden
Sie fahren mit dem Fahrrad durch die Stadt, übersehen beim Abbiegen eine Fußgängerin, sie stürzt und bricht sich den Arm. Die Kosten im Überblick – als Beispielrechnung mit angenommenen Werten: Rettungswagen und Notaufnahme 600 Euro, Krankenhausaufenthalt und Operation 3.800 Euro, Physiotherapie und Reha 1.200 Euro, Schmerzensgeld für sechs Wochen Gips und erhebliche Schmerzen angenommen 2.500 Euro, Verdienstausfall der Fußgängerin für vier Wochen Arbeitsunfähigkeit angenommen 3.400 Euro. Summe: rund 11.500 Euro. Die Haftpflichtversicherung prüft den Anspruch, holt die Arztberichte ein und zahlt die berechtigten Posten – in diesem Beispiel die vollen 11.500 Euro, weil die Deckungssumme weit darüber liegt. Ohne Versicherung müssten Sie diese Summe aus eigener Tasche zahlen. Und: Wäre die Verletzung schwerer ausgefallen – etwa mit bleibenden Schäden und einer Rente –, könnte die Summe schnell sechsstellig werden.
Beispielrechnung 3: Der Wasserschaden in der Mietwohnung
Ihre Waschmaschine läuft aus, während Sie kurz einkaufen sind. Das Wasser läuft in die Wohnung unter Ihnen und beschädigt dort Parkett und eine Wand. Die Sanierungskosten laut Handwerkerangebot: Parkett trocknen und teilweise erneuern 4.600 Euro, Wand trocknen und neu streichen 1.400 Euro, Trocknungsgeräte für zwei Wochen 800 Euro. Summe: 6.800 Euro. Da es sich um einen Mietsachschaden handelt, zahlt die Privathaftpflicht – vorausgesetzt, Mietsachschäden sind in Ihrem Vertrag mitversichert und die Teilsumme reicht aus. Die Verbraucherzentrale empfiehlt für Mietsachschäden mindestens 500.000 Euro – in diesem Beispiel also völlig ausreichend. Hätten Sie einen alten Tarif ohne Mietsachschäden, müssten Sie die 6.800 Euro selbst zahlen. Auch hier gilt: Melden Sie den Schaden sofort, dokumentieren Sie alles mit Fotos und lassen Sie nichts reparieren, bevor der Versicherer den Schaden besichtigt oder freigegeben hat.
Häufige Fragen: Was zahlt die Haftpflichtversicherung?
Rund um die Haftpflichtversicherung tauchen immer wieder dieselben Fragen auf. Die wichtigsten Antworten haben wir hier für Sie zusammengestellt.
Zahlt die Haftpflicht bei geliehenen Sachen?
In der Regel nein – zumindest nicht im Standardtarif. Geliehene und gemietete Sachen sind in vielen Verträgen ausdrücklich ausgeschlossen. Das heißt: Leihen Sie sich die Kamera, das E-Bike oder den Beamer eines Freundes und beschädigen ihn, zahlt die Haftpflicht oft nicht. Es gibt aber Tarife, die geliehene und gemietete Sachen als Erweiterung mitversichern – Finanztip führt diesen Baustein als eines der wichtigsten Testkriterien. Wenn Sie sich öfter teure Geräte leihen, lohnt sich ein Tarif mit diesem Baustein. Fragen Sie im Zweifel vor dem Ausleihen bei Ihrem Versicherer nach, ob der konkrete Fall versichert wäre.
Zahlt sie im Ausland?
Ja, in der Regel schon – aber mit Einschränkungen. Die Verbraucherzentrale nennt als Mindeststandard, dass die private Haftpflichtversicherung weltweit gelten sollte. Voraussetzung ist in der Regel jedoch, dass der Auslandsaufenthalt nicht länger als ein Jahr dauert. Innerhalb der Europäischen Union sollte der Aufenthalt ohne zeitliche Begrenzung versichert sein. Wer länger als ein Jahr im Ausland lebt, etwa für ein Auslandsjahr oder einen längeren Job im Ausland, sollte den Versicherungsschutz mit dem Versicherer klären und gegebenenfalls eine Auslands-Haftpflicht abschließen. Auch im Urlaub gilt der Schutz – wenn Sie also im Hotel ein Glas Rotwein über das Notebook eines Mitreisenden kippen, ist das in der Regel versichert.
Was ist mit Schäden durch Kinder?
Kinder sind im Familientarif meist mitversichert, solange sie sich noch im ersten ununterbrochenen Ausbildungsgang befinden. Wichtig ist aber eine rechtliche Besonderheit: Kinder unter sieben Jahren haften nach dem Gesetz gar nicht – sie sind deliktunfähig. Im fließenden Verkehr sind Kinder sogar erst ab zehn Jahren verantwortlich. Wenn die Eltern ihre Aufsichtspflicht nicht vernachlässigt haben, erhält der Geschädigte dann keinen Schadenersatz – und die Versicherung muss auch nichts zahlen, weil kein Haftungsanspruch besteht. Um Konflikte zu vermeiden, versichern viele moderne Tarife deliktunfähige Kinder trotzdem mit. Die Verbraucherzentrale empfiehlt, beim Tarif darauf zu achten, ob deliktunfähige Kinder mitversichert sind – das erspart im Ernstfall Streit mit Nachbarn und Freunden.
Zahlt sie bei Gefälligkeitsschäden?
Das ist einer der kniffligsten Punkte. Helfen Sie einem Freund beim Umzug und lassen dabei seinen Fernseher fallen, sind Sie nach der Rechtsprechung bei einfacher Fahrlässigkeit oft gar nicht zum Schadenersatz verpflichtet, weil bei einer reinen Gefälligkeit eine stillschweigende Haftungsbeschränkung angenommen wird. Dann gibt es auch keinen Anspruch, den die Versicherung zahlen könnte. Gute Tarife enthalten deshalb eine Gefälligkeitsschäden-Klausel, die auch in solchen Fällen leistet. Die Verbraucherzentrale rät, Gefälligkeitsdienste vorher zu besprechen und den Versicherungsschutz abzuklären. Mein praktischer Rat: Wenn Sie beim Umzug helfen, klären Sie vorher kurz, ob der Freund eine Gefälligkeitsschäden-Klausel hat – oder helfen Sie einfach besonders vorsichtig bei den teuren Geräten.
Wie hoch sollte die Deckungssumme sein?
Mindestens 10 Millionen Euro pauschal für Personen-, Sach- und Vermögensschäden – das empfehlen die Verbraucherzentrale und die Stiftung Warentest übereinstimmend. Besser sind 50 oder sogar 100 Millionen Euro, weil der Mehrbeitrag nur wenige Euro im Jahr beträgt. Finanztip empfiehlt 50 Millionen Euro als allgemeine Versicherungssumme und mindestens zehn Millionen Euro für Personenschäden. Eine Deckungssumme von 3 Millionen Euro, die früher oft genannt wurde, ist heute veraltet. Wer noch einen alten Vertrag mit einer niedrigen Summe hat, sollte ihn prüfen und erhöhen lassen – das geht in der Regel mit einem Anruf beim Versicherer.
Zahlt sie bei Vorsatz?
Nein. Wer einen Schaden absichtlich verursacht, bekommt keine Leistung. Nach § 103 VVG leistet der Versicherer nicht, wenn der Versicherungsnehmer den Versicherungsfall vorsätzlich und widerrechtlich herbeigeführt hat. Das gilt auch für bedingten Vorsatz – also wenn jemand die Folgen billigend in Kauf nimmt. Grobe Fahrlässigkeit ist dagegen in der Privathaftpflicht mitversichert, wie die Verbraucherzentrale ausdrücklich bestätigt. Der Unterschied liegt in der Absicht: Wer aus Versehen etwas fallen lässt, ist versichert. Wer etwas absichtlich kaputt macht, ist es nicht – und muss den Schaden selbst zahlen.
Was tun, wenn die Versicherung nicht zahlt?
Zunächst: Lassen Sie sich die Ablehnung schriftlich geben und fragen Sie nach der genauen Begründung – etwa welcher Ausschluss greift oder warum der Anspruch für unberechtigt gehalten wird. Prüfen Sie dann Ihre Versicherungsbedingungen: Steht der Ausschluss wirklich so im Vertrag? Ist vielleicht eine Erweiterung vereinbart, die der Sachbearbeiter übersehen hat? Wenn Sie der Ablehnung nicht zustimmen, legen Sie schriftlich Widerspruch ein und bitten Sie um eine erneute Prüfung. Hilft das nicht, können Sie sich kostenlos an den Ombudsmann für Versicherungen wenden oder sich bei Ihrer Verbraucherzentrale beraten lassen. In vielen Fällen lohnt sich auch ein Anruf: Manchmal liegt die Ablehnung an fehlenden Unterlagen oder einem Missverständnis, das sich schnell klären lässt. Wichtig ist, dass Sie Fristen einhalten und nichts unterschreiben, womit Sie die Ablehnung akzeptieren, bevor Sie sie geprüft haben.
Fazit: Die Haftpflichtversicherung zahlt viel – aber nicht alles
Die Antwort auf die Frage, ob die Haftpflichtversicherung zahlt, lautet in den meisten Alltagsfällen: ja. Sie zahlt Personenschäden mit Behandlungskosten, Schmerzensgeld, Verdienstausfall und Rente, Sachschäden mit Reparatur, Wertminderung oder Zeitwert und in der Regel auch Vermögensschäden und Mietsachschäden. Dazu wehrt sie unberechtigte Forderungen auf eigene Kosten ab – der passive Rechtsschutz, den viele erst schätzen lernen, wenn sie ihn einmal brauchen. Die Grenzen liegen bei Vorsatz, eigenen Schäden, geliehenen Sachen in Standardtarifen und Schäden im eigenen Haushalt.
Mein Rat nach vielen Jahren mit diesem Thema: Prüfen Sie Ihren Vertrag noch heute auf drei Punkte. Erstens: Liegt die Deckungssumme bei mindestens 10 Millionen Euro, besser 50 Millionen? Zweitens: Sind Mietsachschäden mit mindestens 500.000 Euro und geliehene Sachen versichert? Drittens: Gibt es eine Gefälligkeitsschäden-Klausel und eine Forderungsausfalldeckung? Wenn alle drei Punkte stimmen, sind Sie für den Alltag gut aufgestellt – und das für sehr gute Tarife schon ab 48 Euro im Jahr für die ganze Familie. Wenn nicht, lassen Sie den Vertrag anpassen. Ein Schaden ist schnell passiert. Die Frage ist nur, ob Sie dann jemanden haben, der für Sie zahlt.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Versicherungs- oder Rechtsberatung. Stand der Recherche: 21. November 2026. Alle Zahlen wurden gegen die jeweils verlinkten Quellen geprüft; Beispielrechnungen sind als solche gekennzeichnet und enthalten angenommene Werte.
Die CodeMatebd-Redaktion recherchiert und erklärt Themen rund um Versicherung, Auto, Finanzen und Gesundheit – verständlich, aktuell und mit Blick auf offizielle Quellen wie BaFin, ADAC, DGE und Stiftung Warentest.