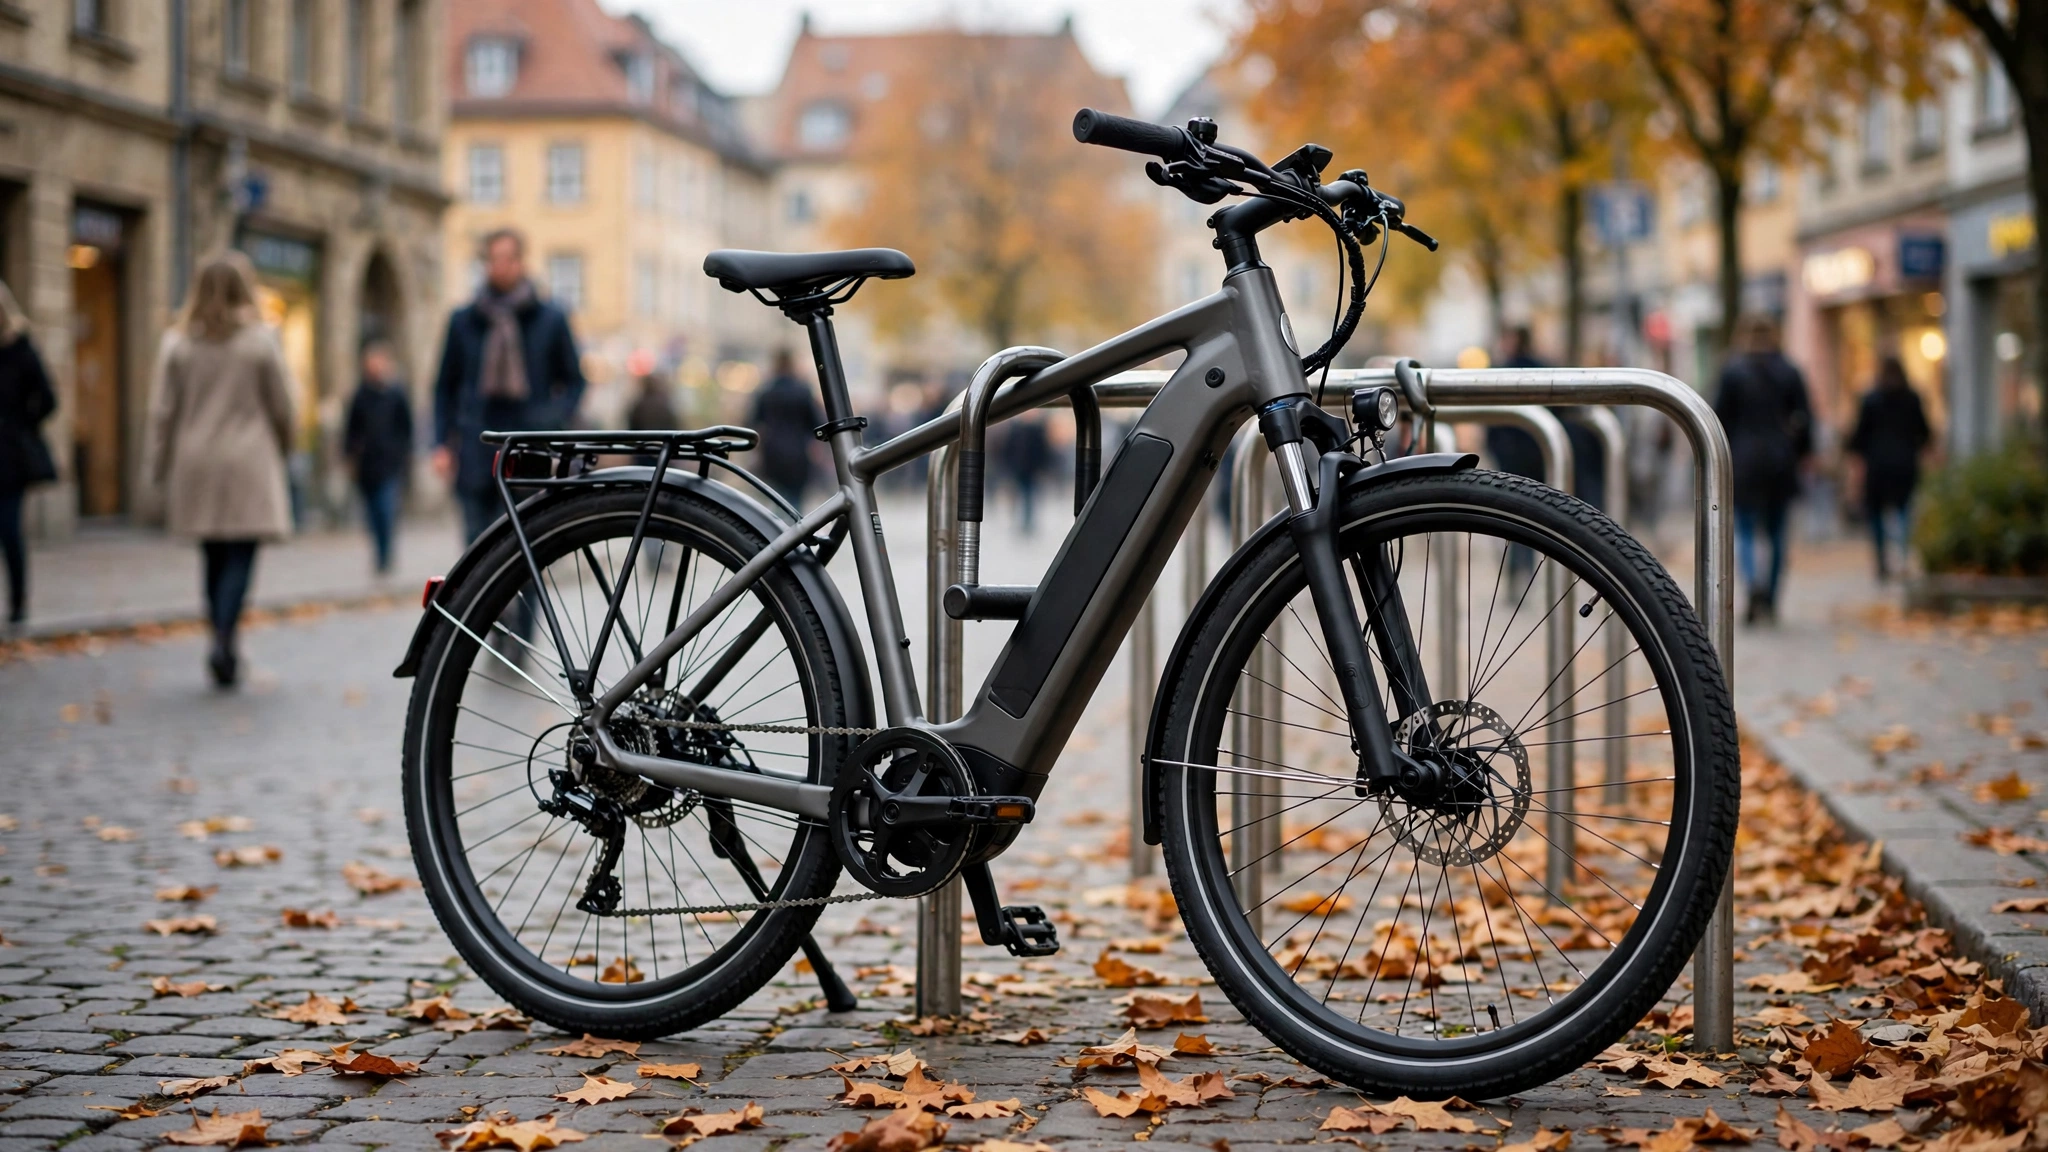
Ist eine Fahrradversicherung sinnvoll oder reicht die Hausratversicherung völlig aus? Diese Frage stellen sich 2026 immer mehr Radfahrerinnen und Radfahrer – und das aus gutem Grund: Ein gutes E-Bike kostet heute schnell 2.500 Euro und mehr, ein hochwertiges Trekkingrad oder Lastenrad liegt oft noch darüber. Wird so ein Rad gestohlen, ist der Schaden auf einen Schlag da. Eine Fahrradversicherung soll genau dieses Risiko abfedern. Ob sie sich für Sie lohnt, hängt aber nicht von Werbeversprechen ab, sondern von drei Dingen: dem Wert Ihres Rads, Ihrem Wohnort und dem, was Ihre Hausratversicherung bereits abdeckt. Dieser Ratgeber rechnet ehrlich nach, zeigt die Kosten 2026 mit Tabelle, erklärt den Unterschied zur Hausratversicherung und nennt die Fallen im Kleingedruckten – damit Sie eine Entscheidung treffen, die zu Ihrem Rad und Ihrem Alltag passt.
Aktuell im November 2026: Die gute Nachricht zuerst: Die Zahl der Fahrraddiebstähle geht zurück. Laut dem VerbraucherFenster Hessen (Zahlen des GDV) wurden 2025 rund 214.000 Räder entwendet – ein Rückgang von 13 Prozent gegenüber 2024. Gleichzeitig steigen die Schäden pro Fall weiter, weil Diebe gezielt hochwertige Räder und E-Bikes klauen: Der durchschnittliche Schaden bei einem versicherten Fahrraddiebstahl lag 2024 bei rund 1.190 Euro. Und der E-Bike-Boom hält an: 2025 wurden in Deutschland rund zwei Millionen E-Bikes verkauft, über 17 Millionen sind inzwischen unterwegs. Je teurer die Räder auf der Straße werden, desto wichtiger wird die Frage nach dem richtigen Schutz – und desto genauer lohnt sich der Blick auf Beiträge und Bedingungen.
Kurzantwort: Eine Fahrradversicherung ist sinnvoll, wenn Ihr Rad mehr als etwa 1.000 Euro wert ist, Sie es regelmäßig draußen abstellen – etwa am Bahnhof oder bei der Arbeit – und Ihre Hausratversicherung Diebstahl außerhalb der Wohnung nicht oder nur bis zu einer niedrigen Grenze abdeckt. Für ein altes Stadtrad unter 500 Euro lohnt sie sich meist nicht.
Fahrradversicherung Kosten 2026: Was zahlen Sie wirklich?
Die wichtigste Frage zuerst: Was kostet eine Fahrradversicherung im Monat und im Jahr – und ab wann ist eine Fahrradversicherung sinnvoll? Eine pauschale Antwort gibt es nicht, denn der Beitrag hängt vom Neupreis des Rads, vom Wohnort, vom Leistungsumfang und von der Selbstbeteiligung ab. Als grobe Orientierung nennt der E-Bike-Ratgeber von Upway für 2026 einen Bereich von etwa 5 bis 15 Euro im Monat für viele E-Bikes – je nach Wert und Tarif auch deutlich darunter oder darüber. Wer nur den Diebstahl absichern will, zahlt weniger; wer Vollkasko mit Sturz-, Vandalismus- und Elektronikschutz will, zahlt mehr. Die folgende Tabelle zeigt die Preisspannen aus dem Upway-Ratgeber 2026 als Orientierungswerte:
| Neuwert des Rads | Nur Diebstahl (pro Jahr) | Vollkasko (pro Jahr) |
|---|---|---|
| 1.500 Euro | 30–70 Euro | 50–90 Euro |
| 3.000 Euro | 60–120 Euro | 80–150 Euro |
| 5.000 Euro | 100–180 Euro | 130–220 Euro |
| 8.000 Euro | 160–280 Euro | 200–350 Euro |
Diese Spannen sind keine Festpreise, sondern zeigen, wie stark der Beitrag mit dem Radwert steigt. Drei Faktoren treiben den Preis zusätzlich: Der Wohnort – in Großstädten mit hohem Diebstahlrisiko liegen die Beiträge laut Upway 20 bis 40 Prozent höher als auf dem Land. Der Leistungsumfang – ein Vollkaskotarif kostet 30 bis 50 Prozent mehr als ein reiner Diebstahlschutz. Und die Selbstbeteiligung – wer zum Beispiel 150 Euro Eigenanteil im Schadenfall vereinbart, senkt den Jahresbeitrag um 10 bis 20 Prozent.
Wie günstig guter Schutz sein kann, zeigt der aktuelle Test der Stiftung Warentest vom 13. März 2026: Die Tester prüften über 110 Fahrradversicherungstarife von mehr als 40 Anbietern und stellten fest, dass gute Diebstahlschutztarife für teure Räder bereits ab etwa 32 Euro pro Jahr zu haben sind. Als Beispiel nannte die Berichterstattung über den Test den Tarif „Diebstahlschutz – Paket S“ der Signal Iduna: Für ein Trekkingrad im Wert von 1.500 Euro kostet er rund 32 Euro im Jahr, für ein E-Bike im Wert von 3.000 Euro rund 38 Euro und für ein E-Lastenrad im Wert von 6.000 Euro rund 50 Euro. Das sind bemerkenswert niedrige Beiträge – allerdings für reinen Diebstahlschutz, ohne Vollkasko-Leistungen. Wer Sturz- und Unfallschäden mitversichern will, zahlt deutlich mehr: Im Test lag ein Vollkaskobeispiel für ein Trekkingrad bei rund 60 Euro im Jahr und für ein E-Lastenrad bei bis zu 230 Euro.
Ein ehrlicher Kostenvergleich muss auch die Alternative einbeziehen: Die Erweiterung der eigenen Hausratversicherung um eine Fahrradklausel kostet laut Upway etwa 20 bis 50 Euro pro Jahr zusätzlich. Das ist oft die günstigste Lösung – aber nur, wenn der Schutzumfang reicht. Dazu mehr im Abschnitt zum Vergleich mit der Hausratversicherung weiter unten.
Wichtig ist außerdem: Die Preise sind 2025 und 2026 spürbar gestiegen, teils um 20 bis 30 Prozent. Mehr Schäden, höhere Reparaturkosten und mehr Diebstähle hochwertiger Räder treiben die Beiträge. Ein Tarif, den Sie vor zwei Jahren abgeschlossen haben, kann heute teurer sein – und ein Neuvergleich lohnt sich fast immer, wenn sich der Radwert oder der Wohnort geändert hat.
Was ist bei einer Fahrradversicherung versichert?
Nicht jede Fahrradversicherung leistet das Gleiche. Die Unterschiede stecken im Detail – und genau dort entscheiden sich gute von schlechten Tarifen. Grundsätzlich gibt es zwei Stufen: den reinen Diebstahlschutz und die Vollkasko. Beide decken den Diebstahl des ganzen Rads ab. Die Vollkasko geht darüber hinaus und zahlt auch bei Schäden am Rad selbst.
Diebstahl: der Kern jeder Fahrradversicherung
Der Diebstahlschutz ist die Basis. Versichert ist der Diebstahl des kompletten Fahrrads, bei vielen Tarifen auch der Teilediebstahl – also wenn etwa der Akku, das Vorderrad oder der Sattel einzeln gestohlen werden. Voraussetzung ist fast immer, dass das Rad mit einem Schloss gesichert war. Wie streng diese Vorgabe ist, unterscheidet sich stark: Manche Tarife verlangen, dass das Rad an einem festen Gegenstand angeschlossen war, andere akzeptieren ein eigenständiges Schloss ohne Anschließen. Prüfen Sie diesen Punkt vor dem Abschluss, denn er entscheidet im Schadenfall darüber, ob überhaupt gezahlt wird.
Vandalismus und Unfall: was die Vollkasko zusätzlich zahlt
Die Vollkasko deckt zusätzlich Schäden durch Vandalismus, Sturz und Unfall ab – also wenn jemand Ihr Rad mutwillig beschädigt, Sie stürzen oder ein anderer Verkehrsteilnehmer Ihr Rad beschädigt. Auch Transportschäden, etwa beim Transport auf dem Autoträger, sind in vielen Vollkaskotarifen enthalten. Für Vielfahrer und Pendler, die ihr Rad täglich nutzen, ist das der eigentliche Mehrwert gegenüber dem reinen Diebstahlschutz: Ein Sturz mit Rahmen- oder Laufradschaden kann schnell mehrere Hundert Euro kosten, ohne dass ein Dieb im Spiel war.
Verschleiß und Akku: die E-Bike-Besonderheiten
Bei E-Bikes sind Akku, Motor und Elektronik die teuersten Bauteile – und die anfälligsten. Viele Tarife schließen Elektronikschäden ausdrücklich ein: Kurzschluss, Feuchtigkeitsschäden an der Steuerung oder ein defekter Akku nach einem Sturz. Reiner Verschleiß – also der normale Alterungsprozess von Bremsbelägen, Kette oder Reifen – ist dagegen in der Regel ausgeschlossen. Einige Premiumtarife bieten einen Verschleißschutz als Zusatzbaustein an. Lesen Sie hier genau nach: Ein Akku, der nach drei Jahren einfach an Kapazität verliert, ist kein Versicherungsfall. Ein Akku, der nach einem Sturz beschädigt wurde, schon.
Schutzbrief und Pannenhilfe: nützlich für Pendler
Manche Tarife enthalten einen Schutzbrief mit Pannenhilfe: Bei einer Panne unterwegs organisiert der Versicherer den Transport des Rads oder einen Ersatz. Für Pendler, die auf ihr Rad angewiesen sind, kann das den Arbeitsweg retten. Für Gelegenheitsfahrer ist der Baustein dagegen oft überflüssig. Fragen Sie sich ehrlich, wie oft Sie auf fremde Hilfe angewiesen wären – und ob der Aufpreis dafür steht.
Fahrradversicherung vs. Hausratversicherung: der ehrliche Vergleich
Der häufigste Irrtum beim Thema Fahrradversicherung lautet: „Mein Rad ist doch über die Hausratversicherung versichert.“ Das stimmt – aber nur zur Hälfte. Die Hausratversicherung deckt Fahrräder grundsätzlich gegen Einbruchdiebstahl ab: Wird das Rad aus der abgeschlossenen Wohnung, dem Keller oder der Garage gestohlen, zahlt die Hausratversicherung. Der einfache Diebstahl auf der Straße – vor dem Supermarkt, am Bahnhof, vor der Arbeit – ist dagegen in der Grunddeckung meist nicht enthalten. Dafür braucht es eine Zusatzklausel, die sogenannte Fahrradklausel, gegen Mehrbeitrag.
| Hausratversicherung (+ Fahrradklausel) | Separate Fahrradversicherung | |
|---|---|---|
| Diebstahl aus Wohnung/Keller/Garage | Ja, in der Grunddeckung | Ja |
| Diebstahl auf der Straße | Nur mit Fahrradklausel | Ja |
| Vandalismus, Sturz, Unfall | Nein | Nur in der Vollkasko |
| Akku- und Elektronikschäden | Nein | Ja, je nach Tarif |
| Entschädigung | Neuwert, bis zur vereinbarten Grenze | Neuwert, bis zur Versicherungssumme |
| Kosten (Richtwert) | 20–50 Euro/Jahr zusätzlich | Ab ca. 32 Euro/Jahr (Diebstahlschutz) |
Die Nachtklausel: die Falle zwischen 22 und 6 Uhr
Der wichtigste Stolperstein in der Hausratversicherung ist die Nachtzeitklausel. In älteren Bedingungen gilt der volle Diebstahlschutz außerhalb der Wohnung nur von 6 bis 22 Uhr. Wird das Rad nachts zwischen 22 und 6 Uhr draußen gestohlen, zahlt die Hausratversicherung nur, wenn sich das Rad zu diesem Zeitpunkt in Gebrauch befand – etwa vor einem Kino oder Restaurant – oder in einem abgeschlossenen Raum stand. Das hat die Verbraucherzentrale NRW in ihrem Ratgeber vom November 2025 so zusammengefasst. Neuere Bedingungen sehen den Schutz dagegen grundsätzlich rund um die Uhr vor. Ob Ihre Police eine Nachtklausel enthält, steht in den Versicherungsbedingungen – und es lohnt sich, das vor einem Schaden zu prüfen, nicht erst danach. Der Bundesgerichtshof hat ältere Zusatzbedingungen mit Nachtzeiteinschränkung für zulässig erklärt (Az. IV ZR 87/07), wie der ADFC in seinem Ratgeber zum Fahrraddiebstahl festhält. Wer nachts oft mit dem Rad unterwegs ist oder es über Nacht draußen stehen lässt, sollte eine Police ohne Nachtklausel wählen – oder eine separate Fahrradversicherung, die in der Regel keinen solchen Zeitvorbehalt kennt.
Neuwert vs. Zeitwert: was bekommen Sie wirklich erstattet?
Ein zweiter entscheidender Unterschied ist die Entschädigungshöhe. Die Hausratversicherung ersetzt im Schadenfall den Neuwert – aber nur bis zur vereinbarten Summe für Fahrräder. Diese Grenze liegt oft bei einem festen Betrag oder einem Prozentsatz der Versicherungssumme. Reicht der Wert Ihres E-Bikes darüber hinaus, bekommen Sie trotzdem nur die Grenze erstattet. Bei einer separaten Fahrradversicherung legen Sie die Versicherungssumme selbst fest – sie sollte dem Kaufpreis entsprechen. Dann erhalten Sie im Diebstahlfall den Neuwert des Rads, bei vielen Tarifen über mehrere Jahre hinweg. Achten Sie beim Abschluss darauf, wie lange der Neuwertersatz gilt: Manche Tarife zahlen nach einigen Jahren nur noch den Zeitwert, also den um Abnutzung geminderten Wert. Das kann im Schadenfall mehrere Hundert Euro Unterschied bedeuten.
Das Schloss: eine Pflicht, die oft übersehen wird
Beide Versicherungsarten verlangen, dass das Rad mit einem eigenständigen Fahrradschloss gesichert war. Das gilt für die Hausratversicherung mit Fahrradklausel ebenso wie für die separate Fahrradversicherung. Ein billiges Spiralschloss, das sich in Sekunden knacken lässt, kann im Schadenfall zum Problem werden – nicht weil der Versicherer das Schloss vorschreibt, sondern weil er die Sicherungspflicht prüfen kann. Investieren Sie in ein solides Schloss: Tests der Stiftung Warentest haben gezeigt, dass insbesondere Bügelschlösser am schwersten zu knacken sind. Gute Modelle beginnen preislich bei etwa 50 Euro. Das ist wenig im Vergleich zu einem Rad, das 3.000 Euro gekostet hat.
Fahrradversicherung E-Bike sinnvoll? Der Sonderfall
Für E-Bikes stellt sich die Frage nach der Fahrradversicherung noch einmal anders – und die Antwort fällt fast immer deutlicher aus als bei einem normalen Rad. Drei Gründe sprechen dafür: Erstens ist der Wert höher. Der durchschnittliche Preis eines neuen E-Bikes lag 2025 laut Zweirad-Industrie-Verband (ZIV) bei rund 2.550 Euro. Zweitens ist das Diebstahlrisiko höher, weil Diebe gezielt hochwertige Räder und E-Bikes klauen, wie der GDV in seiner Diebstahlstatistik für 2024 feststellt. Drittens ist die Technik anfälliger: Akku, Motor und Display sind teuer und können durch Sturz, Feuchtigkeit oder Kurzschluss beschädigt werden.
Die Stiftung Warentest kommt in ihrem Vergleich vom März 2026 zu einem klaren Fazit: Je teurer das Fahrrad, desto sinnvoller ist eine gesonderte Absicherung. Für E-Bikes unter 2.000 Euro, die hauptsächlich tagsüber gefahren werden, kann die Erweiterung der Hausratversicherung ausreichen – das ist mit 20 bis 50 Euro pro Jahr die günstigste Lösung. Für ein E-Bike über 2.000 Euro, das täglich genutzt wird und oft draußen steht, ist eine separate Fahrradversicherung dagegen meist die bessere Wahl. Sie deckt nicht nur den Diebstahl, sondern auch Sturz-, Elektronik- und Akkuschäden ab – Leistungen, die die Hausratversicherung nicht kennt.
Ein Sonderfall sind S-Pedelecs: Räder mit Motorunterstützung über 25 km/h brauchen ohnehin eine eigene Kfz-Haftpflichtversicherung mit Versicherungskennzeichen. Eine normale Fahrradversicherung reicht hier nicht aus und ist eine ganz andere Kategorie – ähnlich wie bei der Motorradversicherung für Anfänger, bei der ebenfalls eigene Regeln für motorisierte Zweiräder gelten. Wer ein S-Pedelec fährt, muss das bei der Versicherungswahl unbedingt beachten.
Auch das Alter des Rads spielt eine Rolle: Die meisten Versicherer akzeptieren nur E-Bikes, die nicht älter als 6 bis 36 Monate sind – je neuer, desto günstiger der Beitrag. Wer sein E-Bike erst nach zwei Jahren versichern will, findet unter Umständen keinen Tarif mehr oder zahlt deutlich mehr. Der beste Zeitpunkt für den Abschluss ist deshalb der Kauf selbst – am besten noch am selben Tag.
Für wen lohnt sich eine Fahrradversicherung wirklich?
Ob eine Fahrradversicherung sinnvoll ist, ist keine Glaubensfrage, sondern eine Rechenaufgabe. Der Erwartungswert hilft dabei: Er beschreibt, was Sie statistisch pro Jahr durch Diebstahl verlieren – Radwert multipliziert mit dem Diebstahlrisiko an Ihrem Wohnort. In Großstädten wie Berlin, Hamburg, Köln oder Frankfurt liegt das statistische Diebstahlrisiko bei etwa 2 bis 3 Prozent pro Jahr. Von 100 E-Bike-Besitzern werden dort also 2 bis 3 innerhalb eines Jahres bestohlen. In Berlin wurden 2025 rund 20.459 Fahrraddiebstähle polizeilich erfasst, und die Aufklärungsquote lag bei nur 4,9 Prozent. Wer sein Rad dort stehen lässt, sollte sich auf den Versicherer verlassen – nicht auf die Polizei.
Ein Rechenbeispiel: Ein E-Bike für 3.000 Euro in einer Großstadt mit 2,5 Prozent Diebstahlrisiko hat einen Erwartungswert von 75 Euro pro Jahr. Eine Vollkasko für dieses Rad kostet 80 bis 150 Euro im Jahr. Rechnerisch zahlt man also etwas mehr, als man statistisch verliert – dafür kauft man sich Planungssicherheit und den Schutz vor dem einen großen Schaden, der einen sonst mit 3.000 Euro auf einen Schlag trifft. Auf dem Land mit einem Diebstahlrisiko von unter 1 Prozent sieht die Rechnung anders aus: Dort liegt der Erwartungswert bei 30 Euro oder weniger, und ein reiner Diebstahlschutz für 30 bis 70 Euro im Jahr ist oft schon großzügig bemessen.
Die Versicherung lohnt sich besonders für Pendler, die ihr Rad täglich am Bahnhof oder vor dem Büro abstellen. Sie lohnt sich für Besitzer teurer Räder ab etwa 1.500 Euro Neuwert. Sie lohnt sich in Großstädten und Universitätsstädten, wo die Diebstahlzahlen besonders hoch sind. Und sie lohnt sich für alle, die ihr Rad nicht einfach ersetzen könnten, ohne dass es finanziell wehtut.
Weniger sinnvoll ist die Police für ein altes Stadtrad unter 500 Euro, das nur selten bewegt wird und nachts sicher im Keller steht. Hier reicht oft die Hausratversicherung mit Fahrradklausel – oder gar kein zusätzlicher Schutz, wenn der mögliche Verlust verkraftbar ist. Auch wer sein Rad fast ausschließlich in der eigenen Garage abstellt und nur am Wochenende auf ruhigen Wegen fährt, braucht keine Vollkasko. Die ehrliche Faustregel lautet: Versichern Sie das, was Sie sich nicht leisten können zu verlieren. Alles andere ist eine Frage des Bauchgefühls – und der Beitragshöhe.
„Der durchschnittliche Schaden liegt inzwischen bei rund 1.190 Euro – mehr als dreimal so viel wie vor 20 Jahren.“ – Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), über die Diebstahlstatistik 2024
Asmussens Aussage trifft den Kern der Entwicklung: Die Fallzahlen sinken, aber die Schäden werden teurer. 2024 wurden rund 135.000 versicherte Fahrräder gestohlen – 10.000 weniger als im Vorjahr. Trotzdem mussten die Versicherer mit rund 160 Millionen Euro rund 10 Millionen Euro mehr leisten als im Jahr zuvor. Das ist der höchste Stand der letzten 20 Jahre. Die Diebe klauen weniger Räder, aber gezielt die teuren.
Worauf Sie beim Abschluss achten sollten: die Checkliste
Eine Fahrradversicherung ist nur so gut wie ihre Bedingungen. Diese Punkte sollten Sie vor dem Abschluss prüfen – am besten schriftlich, nicht nur im Werbetext:
Neuwertersatz – wie lange? Achten Sie darauf, wie viele Jahre der Versicherer den vollen Neuwert erstattet. Gute Tarife zahlen den Neuwert über mehrere Jahre; schlechte wechseln schon nach kurzer Zeit auf den Zeitwert. Die Stiftung Warentest empfiehlt, auf eine Neuwertentschädigung zu achten, die den vollen Kaufpreis erstattet, unabhängig vom Alter des Fahrrads.
Selbstbeteiligung – wie hoch? Eine hohe Selbstbeteiligung senkt den Beitrag, erhöht aber Ihre Kosten im Schadenfall. Rechnen Sie durch, ob sich die Ersparnis lohnt: Wer 150 Euro Selbstbeteiligung vereinbart, spart 10 bis 20 Prozent Beitrag – zahlt im Schadenfall aber 150 Euro selbst. Bei einem Rad für 1.500 Euro ist das verkraftbar, bei einem Rad für 800 Euro frisst es einen großen Teil der Entschädigung auf.
Nachtklausel – gibt es sie? Prüfen Sie, ob der Schutz rund um die Uhr gilt oder ob es eine zeitliche Einschränkung zwischen 22 und 6 Uhr gibt. Bei der separaten Fahrradversicherung ist eine Nachtklausel seltener als bei der Hausratversicherung – aber sie kommt vor. Wer nachts unterwegs ist, braucht einen Tarif ohne diese Einschränkung.
Wartezeit – ab wann gilt der Schutz? Viele Tarife haben eine Wartezeit von einigen Tagen bis zu wenigen Wochen nach Vertragsabschluss, in der kein Diebstahlschutz besteht. Das soll Missbrauch verhindern. Schließen Sie die Versicherung deshalb nicht erst ab, wenn das Rad schon eine Weile unversichert herumsteht – sondern direkt beim Kauf.
Alter des Rads – wird es noch angenommen? Die meisten Versicherer nehmen nur Räder an, die beim Abschluss nicht älter als 6 bis 36 Monate sind. Wer ein älteres Rad versichern will, sollte gezielt nach Tarifen ohne Altersgrenze suchen – sie sind seltener, aber es gibt sie.
Geltungsbereich – wo gilt der Schutz? Prüfen Sie, ob der Schutz nur in Deutschland oder auch im europäischen Ausland gilt. Wer mit dem Rad in den Urlaub fährt, braucht einen Tarif mit europaweitem Schutz. Auch die Frage, ob das Rad im Urlaub aus dem Hotelkeller gestohlen versichert ist, steht in den Bedingungen.
Kündigung – wie flexibel sind Sie? Achten Sie auf die Vertragslaufzeit und die Kündigungsfristen. Viele Tarife laufen ein Jahr und verlängern sich automatisch. Wer sein Rad nach drei Jahren verkauft oder die Police wechseln will, sollte ohne lange Fristen herauskommen. Die meisten Experten raten, eine E-Bike-Versicherung nach etwa drei Jahren zu überprüfen: Dann ist der Zeitwert des Rads so weit gesunken, dass sich die Vollkasko oft nicht mehr rechnet – ein reiner Diebstahlschutz oder die Hausratklausel kann dann genügen.
Fahrrad gestohlen – was tun? Die Schaden-Checkliste
Wenn das Rad weg ist, zählt jede Stunde. Gehen Sie so vor: Erstatten Sie sofort Anzeige bei der Polizei – nur mit einer Anzeige springt der Versicherungsschutz ein. Notieren Sie Rahmennummer, Modell, Farbe und besondere Merkmale; Fotos vom Rad und der Kaufbeleg helfen enorm. Der ADFC rät, den Diebstahl sofort bei der Polizei anzuzeigen, um den Versicherungsschutz zu erhalten. Melden Sie den Diebstahl anschließend Ihrer Versicherung und teilen Sie ihr mit, wenn das Rad innerhalb von drei Wochen nicht wieder auftaucht – diese Drei-Wochen-Frist hat das Amtsgericht Schweinfurt in einem Urteil bestätigt (Az. 3 C 642/04). Bewahren Sie Reste des Schlosses auf, falls es aufgebrochen wurde, und machen Sie Fotos vom Abstellort. Wenn das Rad nach der Entschädigung doch wieder auftaucht, müssen Sie die Versicherung schriftlich benachrichtigen – dann haben Sie die Wahl, ob Sie die Entschädigung zurückzahlen oder der Versicherung das wiedergefundene Rad zur Verfügung stellen.
Ein wichtiger Hinweis: Die Polizei findet nur einen kleinen Teil der gestohlenen Räder wieder. 2024 wurden in Deutschland rund 246.000 Fahrraddiebstähle polizeilich erfasst, aufgeklärt wurden nur 9,7 Prozent der Fälle. 2025 sank die Zahl der erfassten Fälle auf 214.264, die Aufklärungsquote lag bei 9,8 Prozent. Das heißt: In neun von zehn Fällen bleibt das Rad verschwunden. Umso wichtiger ist eine Versicherung, die im Ernstfall zahlt – und ein Fahrradpass mit Rahmennummer, der die Anzeige und die Suche erleichtert.
Häufige Fragen zur Fahrradversicherung
Ist eine Fahrradversicherung sinnvoll oder reicht die Hausratversicherung?
Das hängt vom Wert Ihres Rads ab. Die Hausratversicherung deckt Fahrräder gegen Einbruchdiebstahl aus Wohnung, Keller oder Garage ab. Für Diebstahl auf der Straße braucht es eine Fahrradklausel gegen Mehrbeitrag – und selbst dann gelten oft eine Wertgrenze und in älteren Verträgen eine Nachtklausel von 22 bis 6 Uhr. Eine separate Fahrradversicherung lohnt sich ab etwa 1.000 Euro Radwert, bei täglicher Nutzung und wenn das Rad oft draußen steht. Für ein günstiges Stadtrad reicht die Hausratversicherung meist aus.
Was kostet eine Fahrradversicherung monatlich?
Für viele E-Bikes liegt der Beitrag grob bei 5 bis 15 Euro im Monat. Ein reiner Diebstahlschutz für ein Trekkingrad im Wert von 1.500 Euro ist laut Stiftung Warentest schon ab etwa 32 Euro im Jahr zu haben. Eine Vollkasko für ein E-Bike im Wert von 3.000 Euro kostet 80 bis 150 Euro im Jahr. Entscheidend sind Radwert, Wohnort, Leistungsumfang und Selbstbeteiligung – holen Sie sich immer mehrere Angebote ein und vergleichen Sie nicht nur den Preis, sondern auch Neuwertersatz und Nachtklausel.
Was ist bei einer Fahrradversicherung versichert?
Die Basis ist der Diebstahl des ganzen Rads, bei vielen Tarifen auch der Teilediebstahl von Akku, Laufrad oder Sattel. Die Vollkasko deckt zusätzlich Vandalismus, Sturz- und Unfallschäden, Transportschäden sowie Elektronik- und Akkuschäden ab. Reiner Verschleiß – etwa abgefahrene Bremsbeläge oder eine verschlissene Kette – ist in der Regel ausgeschlossen. Auch Schäden, die Sie vorsätzlich verursachen, zahlt keine Versicherung.
Zahlt die Versicherung, wenn mein Fahrrad nachts gestohlen wird?
Das hängt von Ihrem Vertrag ab. In älteren Hausratversicherungen mit Fahrradklausel gilt oft eine Nachtzeitklausel: Zwischen 22 und 6 Uhr besteht Schutz nur, wenn das Rad in Gebrauch war oder in einem abgeschlossenen Raum stand. Neuere Hausratbedingungen und die meisten separaten Fahrradversicherungen bieten Schutz rund um die Uhr. Prüfen Sie Ihre Bedingungen vor dem Schadenfall – und wählen Sie bei nächtlicher Nutzung einen Tarif ohne Nachtklausel.
Ist eine E-Bike-Versicherung sinnvoll?
Ja, in den meisten Fällen. E-Bikes sind teurer als normale Räder – der Durchschnittspreis lag 2025 bei rund 2.550 Euro – und Diebe haben es gezielt auf sie abgesehen. Hinzu kommen teure Elektronik und Akkus, die bei Sturz oder Kurzschluss beschädigt werden können. Die Stiftung Warentest rät: Je teurer das Rad, desto sinnvoller ist eine gesonderte Absicherung. Für E-Bikes unter 2.000 Euro kann die Hausrat-Erweiterung reichen; darüber ist eine separate Police meist die bessere Wahl.
Wie lange dauert es, bis die Versicherung nach einem Diebstahl zahlt?
Nach der Anzeige bei der Polizei und der Meldung an die Versicherung gilt in der Regel eine Wartefrist von drei Wochen: Taucht das Rad in dieser Zeit nicht wieder auf, wird der Schaden reguliert. Halten Sie Kaufbeleg, Rahmennummer und Fotos bereit – je vollständiger die Unterlagen, desto schneller läuft die Regulierung. Bei unvollständigen Angaben oder fehlender Anzeige kann sich die Zahlung verzögern oder ganz ausbleiben.
Kann ich eine Fahrradversicherung jederzeit kündigen?
Die meisten Verträge laufen ein Jahr und verlängern sich automatisch, wenn Sie nicht fristgerecht kündigen. Die Kündigungsfrist steht in Ihren Vertragsbedingungen – meist sind es ein bis drei Monate vor Ablauf. Ein Sonderkündigungsrecht besteht in der Regel nach einem Schadenfall oder bei einer Beitragserhöhung. Wer sein Rad verkauft, sollte den Vertrag ebenfalls kündigen oder auf das neue Rad umschreiben lassen, sofern der Versicherer das anbietet. Beachten Sie auch: Wer umzieht, sollte seine Versicherungen prüfen – was bei der Hausratversicherung bei einem Umzug zu beachten ist, haben wir in einem eigenen Ratgeber erklärt.
Fazit: Fahrradversicherung sinnvoll – aber nur mit dem richtigen Tarif
Ist eine Fahrradversicherung sinnvoll? Für die meisten Radfahrer mit einem Rad ab etwa 1.000 Euro lautet die Antwort: ja – aber nur, wenn der Tarif zu Ihrem Alltag passt. Vergleichen Sie nicht nur den Jahresbeitrag, sondern prüfen Sie Neuwertersatz, Nachtklausel, Selbstbeteiligung und Wartezeit. Für ein teures E-Bike, das täglich am Bahnhof steht, ist eine Vollkasko oft die richtige Wahl. Für ein günstiges Stadtrad reicht die Hausratversicherung mit Fahrradklausel. Und egal, für welche Lösung Sie sich entscheiden: Ein gutes Schloss, ein Fahrradpass mit Rahmennummer und eine sofortige Anzeige im Schadenfall sind der beste Schutz – die Versicherung ist nur der zweite.
Die CodeMatebd-Redaktion recherchiert und erklärt Themen rund um Versicherung, Auto, Finanzen und Gesundheit – verständlich, aktuell und mit Blick auf offizielle Quellen wie BaFin, ADAC, DGE und Stiftung Warentest.