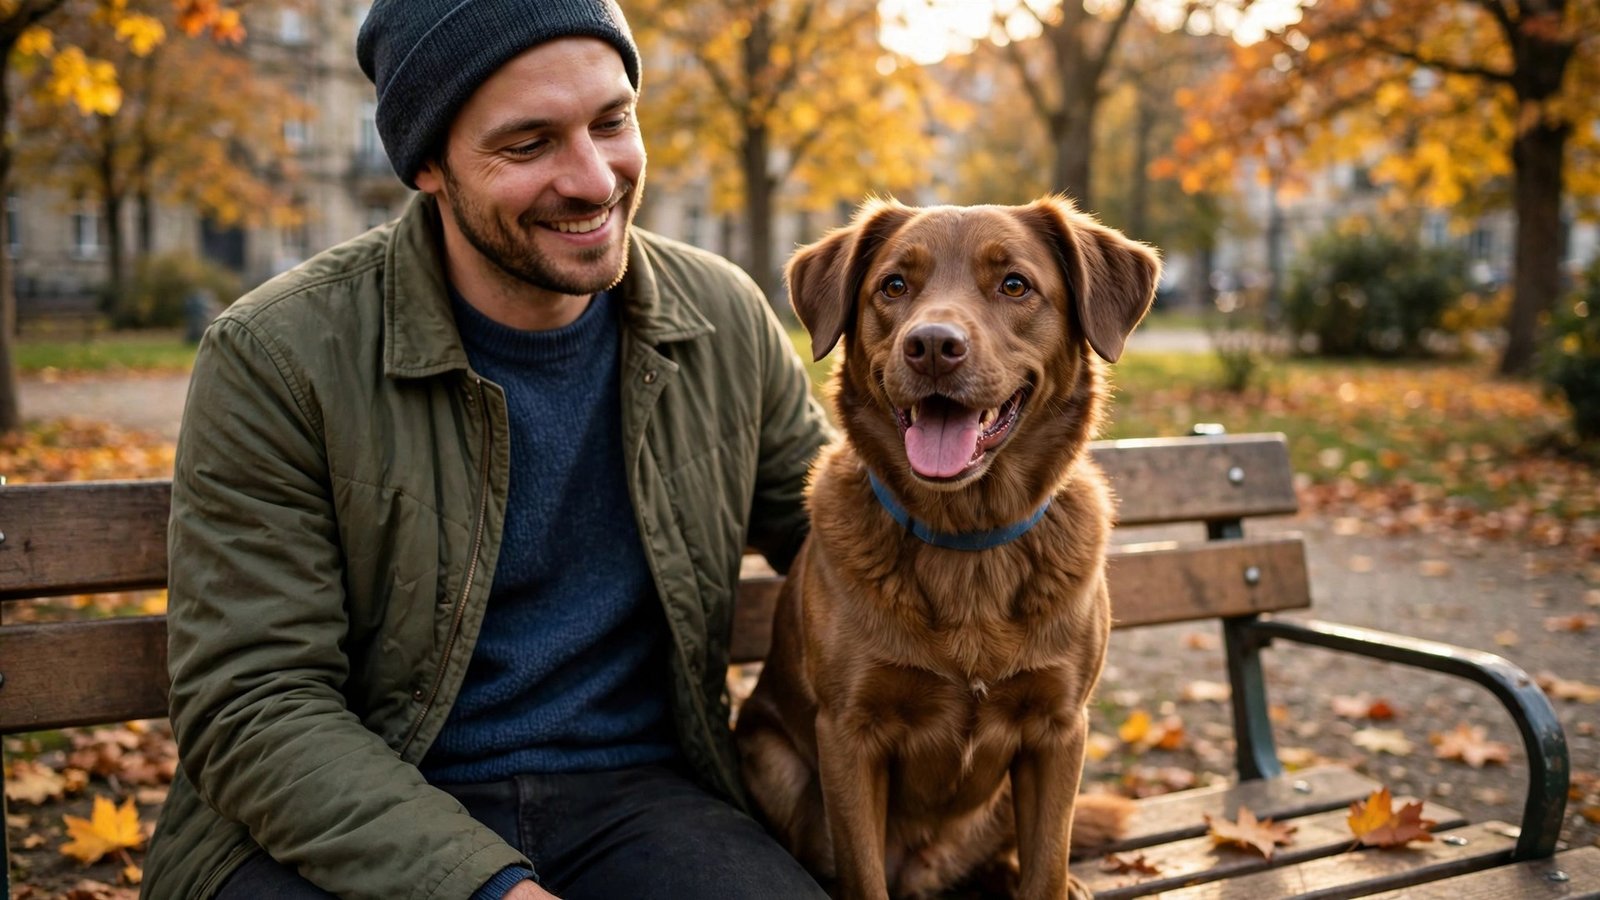
Die Hundehaftpflichtversicherung Kosten sind für viele Hundehalter die erste Frage, bevor sie einen Tarif abschließen: Was kostet der Schutz pro Monat, was pro Jahr – und woran liegt es, wenn ein Nachbar für den gleichen Hund deutlich weniger zahlt als man selbst? Die gute Nachricht vorweg: Eine Hundehaftpflicht gehört zu den günstigsten Versicherungen überhaupt. Gute Tarife gibt es 2026 schon für weniger als einen Kaffee pro Monat. Trotzdem lohnt sich ein genauer Blick, denn die Preisspanne ist groß – und der billigste Tarif ist nicht automatisch der beste.
In diesem Ratgeber finden Sie die aktuellen Preise für 2026, die Kosten nach Rasse, die Pflicht in Ihrem Bundesland und sieben konkrete Spartipps. Alle Preise sind Vergleichs-Snapshots mit Stand November 2026 und können sich je nach Anbieter, Hund und Wohnort ändern. Verbindlich ist immer das Angebot des jeweiligen Versicherers.
Kurzantwort: Eine Hundehaftpflichtversicherung kostet 2026 in Deutschland meist zwischen 3 und 7 Euro pro Monat, also etwa 40 bis 80 Euro im Jahr für normale Rassen. Große Rassen kosten oft 50 bis 100 Euro im Jahr, Listenhunde 100 bis 300 Euro. Der günstigste Tarif im hundeo-Vergleich 2026 startet bei 2,98 Euro im Monat, der teuerste getestete Tarif bei 6,67 Euro.
Was kostet eine Hundehaftpflichtversicherung pro Monat?
Die Hundehaftpflichtversicherung Kosten pro Monat liegen 2026 für die meisten Hundehalter zwischen etwa 3 und 7 Euro. Das zeigt der hundeo-Vergleich 2026, in dem 23 Anbieter getestet wurden: Die Hundehaftpflicht kostet dort zwischen 2,98 und 6,67 Euro im Monat. Der günstigste Anbieter ist Panda mit 2,98 Euro im Monat, gefolgt von PetProtect mit 3,14 Euro und LVM mit 3,50 Euro. Am oberen Ende des Vergleichs liegt Helden mit 6,67 Euro im Monat. Die Allianz startet bei 5,00 Euro im Monat. Zwischen dem günstigsten und dem teuersten Tarif im Test liegen also weniger als 4 Euro Unterschied pro Monat – aufs Jahr gerechnet sind das rund 44 Euro.
CHECK24 nennt eine etwas breitere Spanne und gibt an, dass Hundehaftpflichtversicherungen ca. 2 bis 15 Euro im Monat kosten. Im CHECK24-Vergleich lassen sich über 120 Tarife für die Hundehaftpflicht vergleichen. Die Spanne ist deshalb so breit, weil dort auch Tarife für Listenhunde, für Hunde mit Vorschäden und für sehr hohe Deckungssummen enthalten sind. Für einen gesunden Hund einer normalen Rasse ohne Vorschäden gilt: Wer mehr als 7 bis 8 Euro im Monat zahlt, sollte prüfen, ob der Tarif dafür spürbar mehr Leistung bietet – oder ob ein Wechsel lohnt.
Zum Vergleich: Eine Hundekrankenversicherung liegt laut CHECK24 im Schnitt bei 6 bis 142 Euro pro Monat. Die Haftpflicht ist also nicht nur die wichtigste, sondern auch die mit Abstand günstigste Hundeversicherung. Wer nur ein begrenztes Budget hat, sollte zuerst die Haftpflicht absichern und erst danach über eine OP- oder Krankenversicherung nachdenken. Mehr zu den Tierarztkosten und zur Frage, wann sich eine Krankenversicherung für den Hund lohnt, lesen Sie in unserem Ratgeber zur Tierkrankenversicherung 2026.
Wichtig ist auch der Blick aufs Jahr: Viele Versicherer geben den Monatsbeitrag an, rechnen aber jährlich ab. Wer jährlich zahlt, spart bei vielen Anbietern den Ratenzuschlag für monatliche Zahlung. Rechnen Sie deshalb immer den Jahresbeitrag aus, bevor Sie zwei Tarife vergleichen. Ein Tarif mit 3,50 Euro im Monat kostet im Jahr 42 Euro – ein Tarif mit 6,67 Euro im Monat dagegen gut 80 Euro. Über fünf Jahre sind das fast 200 Euro Unterschied, bei praktisch gleichem Grundschutz.
Hundehaftpflichtversicherung Kosten nach Rasse
Die Rasse ist der größte Preistreiber bei der Hundehaftpflichtversicherung. Die Versicherer teilen Hunde in Risikoklassen ein. Kleine, als unauffällig geltende Rassen sind am günstigsten. Große und schwere Hunde kosten mehr, weil ein Schaden – etwa wenn der Hund einen Radfahrer zu Fall bringt oder ein Kind anspringt – statistisch teurer ausfällt. Am teuersten sind Listenhunde, also Rassen, die in einzelnen Bundesländern als gefährlich eingestuft werden.
| Hundetyp | Typische Kosten pro Jahr | Typische Kosten pro Monat |
|---|---|---|
| Normale Rassen (z. B. Labrador, Beagle, Dackel) | 40–80 € | ca. 3–7 € |
| Große Rassen (z. B. Schäferhund, Dogge, Rottweiler) | 50–100 € | ca. 4–8 € |
| Listenhunde (je nach Bundesland) | 100–300 € | ca. 8–25 € |
Die Zahlen in der Tabelle sind Orientierungswerte aus dem hundeo-Vergleich 2026 und aus Preisübersichten von Vergleichsportalen. Sie zeigen: Für einen normalen Familienhund bleibt die Haftpflicht fast immer unter 100 Euro im Jahr. Erst bei Listenhunden wird es deutlich teurer – und manche Versicherer lehnen bestimmte Rassen ganz ab. Wer einen Listenhund hält, sollte deshalb früh vergleichen und nicht erst nach dem Einzug des Hundes suchen.
Auch das Alter des Hundes spielt eine Rolle, aber eine kleinere als viele denken. Bei der Haftpflicht steigt der Beitrag mit dem Alter des Hundes in der Regel nicht – anders als bei der Krankenversicherung, wo Alter und Vorerkrankungen den Preis stark treiben. Bei der Haftpflicht zählen vor allem Rasse, Deckungssumme, Selbstbeteiligung und der Wohnort. In Großstädten sind die Beiträge manchmal etwas höher als auf dem Land, weil dort mehr Menschen und mehr Verkehr sind – und damit das Schadenrisiko steigt.
Was kostet eine Hundehaftpflicht für einen Welpen?
Für einen Welpen gelten die gleichen Preise wie für einen erwachsenen Hund derselben Rasse. Einen Welpenzuschlag gibt es bei der Haftpflicht in der Regel nicht. Wichtig ist nur der Zeitpunkt: In Bundesländern mit Versicherungspflicht muss der Hund oft schon ab einem Alter von drei bis sechs Monaten versichert sein. In Niedersachsen gilt die Pflicht zum Beispiel für Hunde, die älter als sechs Monate sind. Wer den Abschluss aufschiebt, riskiert in diesen Ländern ein Bußgeld – und steht im Schadenfall ohne Schutz da.
Was kostet eine Hundehaftpflicht für zwei Hunde?
Zwei Hunde bedeuten in der Regel zwei Verträge – oder einen Vertrag mit zwei versicherten Tieren. Viele Anbieter gewähren für den zweiten Hund einen Rabatt von 10 bis 20 Prozent, manche versichern den zweiten Hund sogar zum halben Preis. Fragen Sie gezielt nach einem Mehrhunde-Rabatt, statt zwei einzelne Verträge abzuschließen. Der Rabatt ist nicht bei jedem Anbieter gleich hoch, deshalb lohnt sich auch hier der Vergleich.
Warum sind Listenhunde teurer?
Listenhunde kosten in der Hundehaftpflicht deutlich mehr als andere Hunde – 100 bis 300 Euro im Jahr sind keine Seltenheit, und in manchen Fällen liegt der Beitrag noch darüber. Der Grund ist das höhere Schadenrisiko, das die Versicherer diesen Rassen zuordnen. Hinzu kommt: In vielen Bundesländern ist die Haftpflicht für Listenhunde auch dort Pflicht, wo sie für andere Hunde freiwillig ist. Die Nachfrage ist also da, das Angebot aber kleiner, weil nicht jeder Versicherer Listenhunde überhaupt annimmt.
Welche Rassen als Listenhunde gelten, legt jedes Bundesland selbst fest. In der Regel stehen American Staffordshire Terrier, Bullterrier, Pit Bull Terrier und Staffordshire Bullterrier auf den Listen, dazu je nach Land weitere Rassen und deren Kreuzungen. Wer einen solchen Hund hält, braucht oft zusätzlich eine Halteerlaubnis und muss den Hund beim Ordnungsamt melden. Die Versicherung ist dann meist eine Voraussetzung für die Erlaubnis.
Ein Tipp für Listenhund-Halter: Vergleichen Sie gezielt Anbieter, die Listenhunde ausdrücklich versichern – zum Beispiel über einen Makler oder ein Vergleichsportal mit Rassenfilter. Ein pauschaler Vergleich ohne Rassenangabe zeigt Ihnen Tarife, die für Ihren Hund gar nicht gelten. Und prüfen Sie, ob der Tarif auch Schäden abdeckt, die der Hund ohne Leine verursacht. Gerade bei Listenhunden gibt es hier Unterschiede in den Bedingungen.
Welche Deckungssumme ist sinnvoll?
Die Deckungssumme ist der Betrag, bis zu dem die Versicherung im Schadenfall zahlt. Sie ist wichtiger als der Beitrag. Denn ein Personenschaden – etwa wenn Ihr Hund einen Radfahrer zu Fall bringt und dieser sich schwer verletzt – kann schnell in die Hunderttausende gehen. Schmerzensgeld, Verdienstausfall, Reha-Kosten und im schlimmsten Fall eine lebenslange Rente summieren sich schnell. Die gesetzliche Mindestdeckung in den Bundesländern mit Pflicht liegt oft bei nur 1 Million Euro. Das reicht im Ernstfall nicht immer.
Finanztip empfiehlt in seinem Hundehaftpflicht-Vergleich 2026 eine Deckungssumme von mindestens zehn Millionen Euro. Wörtlich heißt es dort: „Wir empfehlen mindestens zehn Millionen Euro für Personen-, Sach- und Vermögensschäden.“ Der Grund: Eine höhere Deckungssumme kostet oft kaum mehr als eine niedrige. Bei der BarmeniaGothaer kostet die Hundehaftpflicht mit 10 Millionen Euro Deckungssumme ab 4,46 Euro im Monat, mit 20 Millionen Euro ab 5,34 Euro und mit 50 Millionen Euro ab 6,41 Euro – der Aufpreis für die fünffache Deckung liegt also bei unter 2 Euro im Monat.
Unsere Empfehlung: Nehmen Sie mindestens 10 Millionen Euro, besser 15 Millionen Euro. Manche Tarife bieten Deckungssummen bis 50 oder 100 Millionen Euro. Auch das kann sich lohnen, wenn der Aufpreis klein ist. Achten Sie darauf, dass die Deckungssumme pauschal für Personen-, Sach- und Vermögensschäden gilt – und nicht getrennt gedeckelt ist. Eine getrennte Deckung mit zum Beispiel nur 250.000 Euro für Sachschäden kann im Schadenfall zu kurz greifen.
Prüfen Sie außerdem, ob Mietsachschäden mitversichert sind. Wenn Ihr Hund in der Mietwohnung den Parkettboden zerkratzt oder die Tür beschädigt, zahlt das nur ein Tarif mit Mietsachschäden-Baustein. Auch der sogenannte Forderungsausfall ist einen Blick wert: Er springt ein, wenn Ihr Hund von einem fremden, unversicherten Hund verletzt wird und der andere Halter nicht zahlen kann.
Selbstbeteiligung: sparen oder nicht?
Die Selbstbeteiligung ist der Betrag, den Sie im Schadenfall selbst zahlen. Viele Tarife bieten eine Selbstbeteiligung von 0, 150 oder 300 Euro an. Wer eine Selbstbeteiligung wählt, zahlt einen niedrigeren Monatsbeitrag. Wer keine Selbstbeteiligung wählt, zahlt mehr – dafür aber im Schadenfall nichts aus eigener Tasche.
Finanztip empfiehlt, die Selbstbeteiligung nicht zu hoch zu wählen, und nennt als Obergrenze 150 Euro. Der Grund ist einfach: Die Ersparnis beim Beitrag ist bei der Hundehaftpflicht klein, weil der Beitrag ohnehin schon niedrig ist. Wer bei einem Beitrag von 50 Euro im Jahr durch eine Selbstbeteiligung von 300 Euro vielleicht 10 Euro im Jahr spart, hat diese Ersparnis beim ersten Schaden schon mehr als verbraucht. Rechnen Sie deshalb ehrlich: Wie viele schadenfreie Jahre brauchen Sie, bis sich die Selbstbeteiligung rechnet?
Eine Selbstbeteiligung von 150 Euro kann sich lohnen, wenn Sie den Betrag jederzeit aus eigener Tasche zahlen können und der Tarif dafür spürbar günstiger ist. Eine Selbstbeteiligung von 300 Euro oder mehr lohnt sich bei der Hundehaftpflicht fast nie – der Beitragsvorteil ist zu klein, das Risiko zu groß. Und ein Tarif ohne Selbstbeteiligung ist die entspannteste Lösung, wenn Ihnen der Aufpreis von wenigen Euro im Jahr nichts ausmacht.
Ein Beispiel aus dem hundeo-Vergleich zeigt, wie unterschiedlich die Anbieter hier sind: Panda bietet Tarife ohne Selbstbeteiligung ab 2,98 Euro im Monat an, die ERGO verlangt 150 Euro Selbstbeteiligung bei 4,00 Euro im Monat. Der billigste Tarif ist hier also gleichzeitig der ohne Selbstbeteiligung. Der Preis allein sagt nichts über die Selbstbeteiligung aus – vergleichen Sie immer Beitrag und Selbstbeteiligung zusammen.
Ist die Hundehaftpflichtversicherung Pflicht?
Ob eine Hundehaftpflichtversicherung Pflicht ist, hängt vom Bundesland ab. Deutschland hat keine einheitliche Regelung – jedes Bundesland entscheidet selbst. In sieben Bundesländern müssen alle Hunde versichert sein, unabhängig von Rasse und Größe. In den anderen Bundesländern gilt die Pflicht meist nur für Listenhunde oder für Hunde, die als gefährlich eingestuft wurden. In Mecklenburg-Vorpommern gibt es nach aktuellem Stand keine landesweite Versicherungspflicht für Hunde.
Seit dem 10. Juli 2025 gehört auch Bremen zu den Ländern mit allgemeiner Versicherungspflicht. Das Bremische Gesetz über das Halten von Hunden (BremHundeG § 6) schreibt seitdem eine Haftpflichtversicherung für alle Hunde vor. Wer in Bremen lebt und noch keine Hundehaftpflicht hat, sollte das also nachholen – die Pflicht gilt ab Beginn der Haltung.
| Bundesland | Pflicht für alle Hunde? | Anmerkung |
|---|---|---|
| Berlin | Ja | Mindestdeckung 1 Mio. € je Schadenfall |
| Bremen | Ja, seit 10.07.2025 | BremHundeG § 6 |
| Hamburg | Ja | Mindestdeckung 1 Mio. € je Schadenfall |
| Niedersachsen | Ja, ab 6 Monaten | Mindestdeckung 500.000 € Personen- / 250.000 € Sachschäden |
| Sachsen-Anhalt | Ja | Welpen spätestens 3 Monate nach Geburt |
| Schleswig-Holstein | Ja | Allgemeine Pflicht für alle Hunde |
| Thüringen | Ja | Allgemeine Pflicht für alle Hunde |
| Nordrhein-Westfalen | Teilweise | Für Listenhunde und für Hunde ab 40 cm Schulterhöhe oder 20 kg Gewicht |
| Baden-Württemberg, Bayern, Brandenburg, Hessen, Rheinland-Pfalz, Saarland, Sachsen | Nur für Listenhunde / gefährliche Hunde | Regelung je nach Land unterschiedlich |
| Mecklenburg-Vorpommern | Nein | Keine landesweite Versicherungspflicht |
Die Tabelle gibt den Stand November 2026 wieder. Die genauen Mindestdeckungssummen und Fristen stehen in den jeweiligen Landesgesetzen – und die Gesetze können sich ändern. Prüfen Sie vor dem Abschluss, was in Ihrem Bundesland aktuell gilt. Maßgeblich ist immer das Bundesland, in dem der Hund gehalten wird. Wer von Mecklenburg-Vorpommern nach Hamburg zieht, braucht ab dem Umzugstag eine Hundehaftpflicht.
Auch wenn die Versicherung in Ihrem Bundesland nicht Pflicht ist, lohnt sie sich fast immer. Der Grund ist die strenge Haftung nach § 833 BGB: Als Hundehalter haften Sie für Schäden, die Ihr Hund verursacht – auch wenn Sie nichts falsch gemacht haben. Wenn Ihr Hund ohne Leine losrennt und einen Radfahrer zu Fall bringt, zahlen Sie. Wenn Ihr Hund einen Besucher anspringt und dieser sich das Handgelenk bricht, zahlen Sie. Ohne Versicherung zahlen Sie das aus eigener Tasche, mit Ihrem gesamten Vermögen. Eine Haftpflicht für 40 bis 80 Euro im Jahr ist dagegen ein kleiner Preis für diesen Schutz.
Was zahlt die Hundehaftpflicht – und was nicht?
Die Hundehaftpflicht zahlt Schäden, die Ihr Hund einem Dritten zufügt. Dazu gehören Personenschäden, Sachschäden und Vermögensschäden. Ein paar Beispiele aus dem Alltag: Ihr Hund beißt einen Besucher. Ihr Hund rennt auf die Straße und verursacht einen Verkehrsunfall. Ihr Hund zerkratzt die Ledercouch in der Ferienwohnung. Ihr Hund stößt im Café ein fremdes Handy vom Tisch. In allen diesen Fällen prüft die Versicherung, ob der Anspruch berechtigt ist, und zahlt ihn – oder wehrt ihn ab, wenn er unberechtigt ist. Dieser passive Rechtsschutz ist ein oft übersehener Vorteil: Die Versicherung streitet für Sie, wenn jemand zu Unrecht Geld verlangt.
Nicht versichert sind dagegen Schäden, die Ihr Hund Ihnen selbst oder Ihren eigenen Sachen zufügt. Wenn Ihr Hund Ihre eigenen Schuhe zerkaut oder Ihr eigenes Sofa zerstört, zahlt keine Haftpflicht. Auch Tierarztkosten für Ihren eigenen Hund sind nicht enthalten – dafür gibt es die OP- oder Krankenversicherung. Vorsatz ist ebenfalls ausgeschlossen: Wer seinen Hund absichtlich auf jemanden hetzt, bekommt keinen Schutz. Und Schäden, die bei gewerblicher Nutzung entstehen – etwa wenn Sie Hunde beruflich betreuen oder züchten – brauchen eine eigene gewerbliche Absicherung.
Achten Sie beim Vergleich auf diese Bausteine, die nicht in jedem Tarif enthalten sind: Mietsachschäden, Schäden durch den Hund ohne Leine (Freilauf), Schäden im Ausland, Schäden durch Fremdhüter (wenn ein Freund oder Hundesitter auf Ihren Hund aufpasst) und die Forderungsausfalldeckung. Gerade der Fremdhüter-Schutz ist wichtig: Wenn Ihre Nachbarin mit Ihrem Hund Gassi geht und der Hund einen Schaden verursacht, muss der Tarif das abdecken – sonst stehen Sie und die Nachbarin im Regen.
Zahlt die Privathaftpflicht auch für den Hund?
Nein – und das ist der teuerste Irrtum rund um die Hundehaftpflichtversicherung Kosten. Die private Haftpflichtversicherung deckt Hundeschäden in der Regel nicht ab. Hunde sind in den Musterbedingungen der Privathaftpflicht (AVB PHV) ausdrücklich ausgeschlossen. Mitversichert sind dort nur zahme Kleintiere wie Katzen, Kaninchen oder Vögel. Hunde und Pferde brauchen eine eigene Tierhalterhaftpflicht. Wer sich auf seine Privathaftpflicht verlässt, steht im Schadenfall ohne Schutz da.
Der Grund ist die Gefährdungshaftung nach § 833 BGB. Der Gesetzgeber geht davon aus, dass von einem Hund ein besonderes Risiko ausgeht – auch von einem lieben Familienhund. Deshalb haften Halter verschuldensunabhängig und ohne Obergrenze. Die Privathaftpflicht ist für dieses Risiko nicht kalkuliert. Prüfen Sie Ihre Police: Steht dort, dass Hunde ausgeschlossen sind, brauchen Sie eine eigene Hundehaftpflicht. Manche Privathaftpflicht-Tarife bieten Hunde als Zusatzbaustein an – das ist dann aber eine eigene Absicherung mit eigenem Beitrag, keine echte Mitversicherung.
Ein verwandter Irrtum: „Mein Hund ist noch nie auffällig geworden, ich brauche keine Versicherung.“ Das stimmt leider nicht. Die meisten Schäden passieren mit Hunden, die noch nie etwas getan haben – ein Schreckmoment, ein losgerissener Hund, ein Kind, das plötzlich losrennt. Die Versicherung zahlt nicht für den bösen Hund, sondern für den einen unglücklichen Moment. Und dieser Moment kostet ohne Versicherung schnell mehrere Tausend Euro.
Hundehaftpflichtversicherung Kosten sparen: 7 Tipps
Die Hundehaftpflicht ist schon günstig – aber mit ein paar Entscheidungen können Sie die Kosten noch einmal senken, ohne am Schutz zu sparen. Diese sieben Tipps haben sich in der Praxis bewährt:
1. Vergleichen Sie mindestens drei Tarife. Der Unterschied zwischen dem günstigsten und dem teuersten Tarif im hundeo-Vergleich 2026 liegt bei weniger als 4 Euro im Monat. Trotzdem zahlen viele Halter zu viel, weil sie den ersten Tarif nehmen, der ihnen angeboten wird. Nutzen Sie ein Vergleichsportal wie CHECK24, wo über 120 Tarife für die Hundehaftpflicht gelistet sind, und vergleichen Sie Beitrag, Deckungssumme und Selbstbeteiligung zusammen.
2. Zahlen Sie jährlich statt monatlich. Viele Versicherer verlangen für monatliche Zahlung einen Ratenzuschlag. Wer den Jahresbeitrag auf einmal zahlt, spart diesen Zuschlag. Bei einem Jahresbeitrag von 50 Euro sind das schnell 3 bis 5 Euro im Jahr – bei teureren Tarifen entsprechend mehr.
3. Wählen Sie eine Selbstbeteiligung von 150 Euro – aber nur, wenn sie sich rechnet. Eine Selbstbeteiligung senkt den Beitrag. Rechnen Sie aber vorher aus, ab wann sich das lohnt. Wenn die Ersparnis nur wenige Euro im Jahr beträgt, ist ein Tarif ohne Selbstbeteiligung die bessere Wahl. Finanztip empfiehlt als Obergrenze 150 Euro Selbstbeteiligung.
4. Nehmen Sie die Deckungssumme nicht zu niedrig – der Aufpreis ist klein. Der Sprung von 10 auf 50 Millionen Euro Deckungssumme kostet bei vielen Anbietern weniger als 2 Euro im Monat. Sparen Sie nicht an der Stelle, die im Ernstfall über Ihre Existenz entscheidet. Lieber 5 Euro mehr im Monat zahlen als im Schadenfall mit einer zu niedrigen Deckung dazustehen.
5. Fragen Sie nach Mehrhunde- und Kombi-Rabatten. Wer zwei Hunde hat, bekommt oft einen Rabatt auf den zweiten Hund. Wer Haftpflicht und OP- oder Krankenversicherung beim gleichen Anbieter abschließt, bekommt manchmal einen Kombi-Rabatt. Fragen Sie gezielt danach – die Rabatte stehen nicht immer im Online-Rechner.
6. Kündigen Sie alte, teure Tarife rechtzeitig. Viele Halter zahlen jahrelang einen alten Tarif, der längst teurer ist als der Markt. Prüfen Sie Ihren Tarif einmal im Jahr. Wenn Sie wechseln wollen, beachten Sie die Kündigungsfrist – meist drei Monate zum Vertragsende. Unser Musterbrief zur Kündigung der Hundehaftpflichtversicherung 2026 hilft Ihnen dabei, die Kündigung korrekt zu formulieren.
7. Zahlen Sie nicht für Leistungen, die Sie nicht brauchen. Ein Tarif mit Hundeschule, Züchter-Schutz oder Auslandsaufenthalten von mehr als einem Jahr ist für den normalen Familienhund überflüssig. Prüfen Sie, welche Bausteine Sie wirklich brauchen – und streichen Sie den Rest. Umgekehrt gilt: Streichen Sie nie Mietsachschäden und Fremdhüter-Schutz, nur um 1 Euro im Monat zu sparen. Diese Bausteine brauchen Sie im Alltag wirklich.
Hundehaftpflicht vergleichen: die Checkliste
Bevor Sie einen Tarif abschließen, gehen Sie diese Checkliste durch. Sie dauert fünf Minuten und verhindert die häufigsten Fehler:
- Deckungssumme: Mindestens 10 Millionen Euro, besser 15 Millionen Euro, pauschal für Personen-, Sach- und Vermögensschäden.
- Selbstbeteiligung: 0 oder maximal 150 Euro – und nur, wenn die Ersparnis sich rechnet.
- Mietsachschäden: Sind Schäden in der Mietwohnung mitversichert? Wie hoch ist das Limit?
- Fremdhüter: Sind Freunde, Familie und Hundesitter mitversichert, wenn sie auf Ihren Hund aufpassen?
- Freilauf: Zahlt der Tarif auch, wenn der Hund ohne Leine unterwegs war?
- Ausland: Gilt der Schutz auch im Urlaub? Wie lange?
- Listenhund: Ist Ihre Rasse ausdrücklich versichert – oder gibt es einen Ausschluss im Kleingedruckten?
- Kündigungsfrist: Wie lang ist die Laufzeit, und wann können Sie kündigen?
- Jahresbeitrag: Was kostet der Tarif im Jahr – nicht nur im Monat?
- Forderungsausfall: Zahlt der Tarif, wenn Ihr Hund von einem unversicherten fremden Hund verletzt wird?
Wenn Sie alle zehn Punkte mit Ja beantworten können und der Jahresbeitrag unter 100 Euro liegt, haben Sie einen guten Tarif gefunden. Wenn mehrere Punkte offen sind, vergleichen Sie weiter. Ein Tarifwechsel ist jederzeit zum Vertragsende möglich – und bei einer Beitragserhöhung haben Sie ein Sonderkündigungsrecht. Wie das funktioniert, lesen Sie in unserem Musterbrief zur Kündigung der Haftpflichtversicherung.
Ein letzter Hinweis zum Vergleich: Achten Sie nicht nur auf den Preis, sondern auch auf die Regulierungspraxis. Ein Anbieter, der Schäden schnell und unkompliziert reguliert, ist im Ernstfall mehr wert als 1 Euro Ersparnis im Monat. Bewertungen von Kunden und Testergebnisse – etwa von Finanztip oder Stiftung Warentest – helfen Ihnen dabei, die Anbieter einzuschätzen.
Häufige Fragen zur Hundehaftpflichtversicherung Kosten
Was kostet eine Hundehaftpflichtversicherung im Monat?
Eine Hundehaftpflichtversicherung kostet 2026 meist zwischen 3 und 7 Euro im Monat für normale Rassen. Der hundeo-Vergleich 2026 nennt eine Spanne von 2,98 bis 6,67 Euro im Monat bei 23 getesteten Anbietern. CHECK24 gibt eine breitere Spanne von ca. 2 bis 15 Euro im Monat an, weil dort auch Tarife für Listenhunde und hohe Deckungssummen enthalten sind. Aufs Jahr gerechnet zahlen die meisten Halter 40 bis 80 Euro.
Ist eine Hundehaftpflichtversicherung Pflicht?
Das hängt vom Bundesland ab. In sieben Bundesländern – Berlin, Bremen, Hamburg, Niedersachsen, Sachsen-Anhalt, Schleswig-Holstein und Thüringen – müssen alle Hunde versichert sein. Bremen gehört seit dem 10. Juli 2025 dazu. In den anderen Bundesländern gilt die Pflicht meist nur für Listenhunde oder als gefährlich eingestufte Hunde. In Mecklenburg-Vorpommern gibt es keine landesweite Pflicht. Auch ohne Pflicht lohnt sich die Versicherung wegen der strengen Haftung nach § 833 BGB fast immer.
Welche Deckungssumme sollte eine Hundehaftpflicht haben?
Mindestens 10 Millionen Euro, besser 15 Millionen Euro – pauschal für Personen-, Sach- und Vermögensschäden. Finanztip empfiehlt: „Wir empfehlen mindestens zehn Millionen Euro für Personen-, Sach- und Vermögensschäden.“ Die gesetzliche Mindestdeckung in den Bundesländern mit Pflicht liegt oft bei nur 1 Million Euro und reicht im Ernstfall nicht aus. Der Aufpreis für eine hohe Deckungssumme ist klein: Bei vielen Anbietern kostet der Sprung von 10 auf 50 Millionen Euro weniger als 2 Euro im Monat.
Zahlt die Privathaftpflicht auch für Schäden durch meinen Hund?
Nein, in der Regel nicht. Hunde sind in den Musterbedingungen der privaten Haftpflichtversicherung ausdrücklich ausgeschlossen. Mitversichert sind dort nur zahme Kleintiere wie Katzen oder Kaninchen. Für Hunde brauchen Sie eine eigene Hundehaftpflichtversicherung. Prüfen Sie Ihre Police – steht dort ein Ausschluss für Hunde, sind Sie im Schadenfall ohne Schutz.
Was kostet eine Hundehaftpflicht für einen Listenhund?
Für Listenhunde liegen die Kosten meist bei 100 bis 300 Euro im Jahr, also etwa 8 bis 25 Euro im Monat. Manche Versicherer lehnen bestimmte Rassen ganz ab, andere verlangen einen deutlichen Aufpreis. Vergleichen Sie gezielt Anbieter, die Listenhunde ausdrücklich versichern, und geben Sie die Rasse im Vergleichsrechner korrekt an – sonst zeigt Ihnen der Vergleich Tarife, die für Ihren Hund nicht gelten.
Kann ich die Hundehaftpflicht jederzeit wechseln?
Sie können zum Ende der Vertragslaufzeit kündigen – meist mit einer Frist von drei Monaten. Bei einer Beitragserhöhung haben Sie ein Sonderkündigungsrecht und können innerhalb eines Monats nach der Mitteilung kündigen. Ein Wechsel lohnt sich, wenn Ihr Tarif teurer ist als vergleichbare Angebote oder wenn Leistungen fehlen. Achten Sie darauf, dass der neue Vertrag nahtlos anschließt, damit keine Versicherungslücke entsteht.
Was ist der Unterschied zwischen Hundehaftpflicht und Hundekrankenversicherung?
Die Hundehaftpflicht zahlt Schäden, die Ihr Hund anderen zufügt – also Personen-, Sach- und Vermögensschäden bei Dritten. Die Hundekrankenversicherung zahlt dagegen Tierarztkosten für Ihren eigenen Hund, etwa bei Krankheit oder nach einer Operation. Die beiden Versicherungen ergänzen sich: Die Haftpflicht schützt Ihr Vermögen, die Krankenversicherung schützt vor hohen Tierarztkosten. Die GOT, die Gebührenordnung für Tierärzte, gilt seit November 2022 in neuer Fassung – Tierarztkosten sind seitdem oft höher als früher. Mehr dazu in unserem Ratgeber zur Tierkrankenversicherung 2026.
Fazit: Hundehaftpflichtversicherung Kosten 2026 – günstiger Schutz, der sich lohnt
Die Hundehaftpflichtversicherung Kosten sind 2026 überschaubar: Für normale Rassen zahlen Sie meist 40 bis 80 Euro im Jahr, also 3 bis 7 Euro im Monat. Der günstigste Tarif im hundeo-Vergleich startet bei 2,98 Euro im Monat. Dafür bekommen Sie Schutz vor Schäden, die schnell in die Tausende oder sogar Millionen gehen können – und für die Sie als Halter nach § 833 BGB ohne Obergrenze haften.
Die drei wichtigsten Entscheidungen beim Abschluss sind: eine Deckungssumme von mindestens 10, besser 15 Millionen Euro, eine Selbstbeteiligung von höchstens 150 Euro – oder gar keine – und ein Tarif, der Mietsachschäden, Fremdhüter und Freilauf abdeckt. Vergleichen Sie mindestens drei Tarife, zahlen Sie den Beitrag jährlich und prüfen Sie Ihren Tarif einmal im Jahr. So zahlen Sie nie mehr als nötig – und sind im Ernstfall richtig abgesichert.
Alle Preise in diesem Artikel sind Vergleichs-Snapshots mit Stand November 2026 (Quellen: hundeo-Vergleich 2026, CHECK24, Verbraucherzentrale NRW, Finanztip). Die Beiträge können sich je nach Anbieter, Rasse, Wohnort und Tarif ändern. Verbindlich ist immer das Angebot des jeweiligen Versicherers. Wenn Sie unsicher sind, welcher Tarif zu Ihrem Hund passt, lassen Sie sich von einem Makler oder direkt beim Anbieter beraten – die Beratung ist in der Regel kostenlos.
Die CodeMatebd-Redaktion recherchiert und erklärt Themen rund um Versicherung, Auto, Finanzen und Gesundheit – verständlich, aktuell und mit Blick auf offizielle Quellen wie BaFin, ADAC, DGE und Stiftung Warentest.