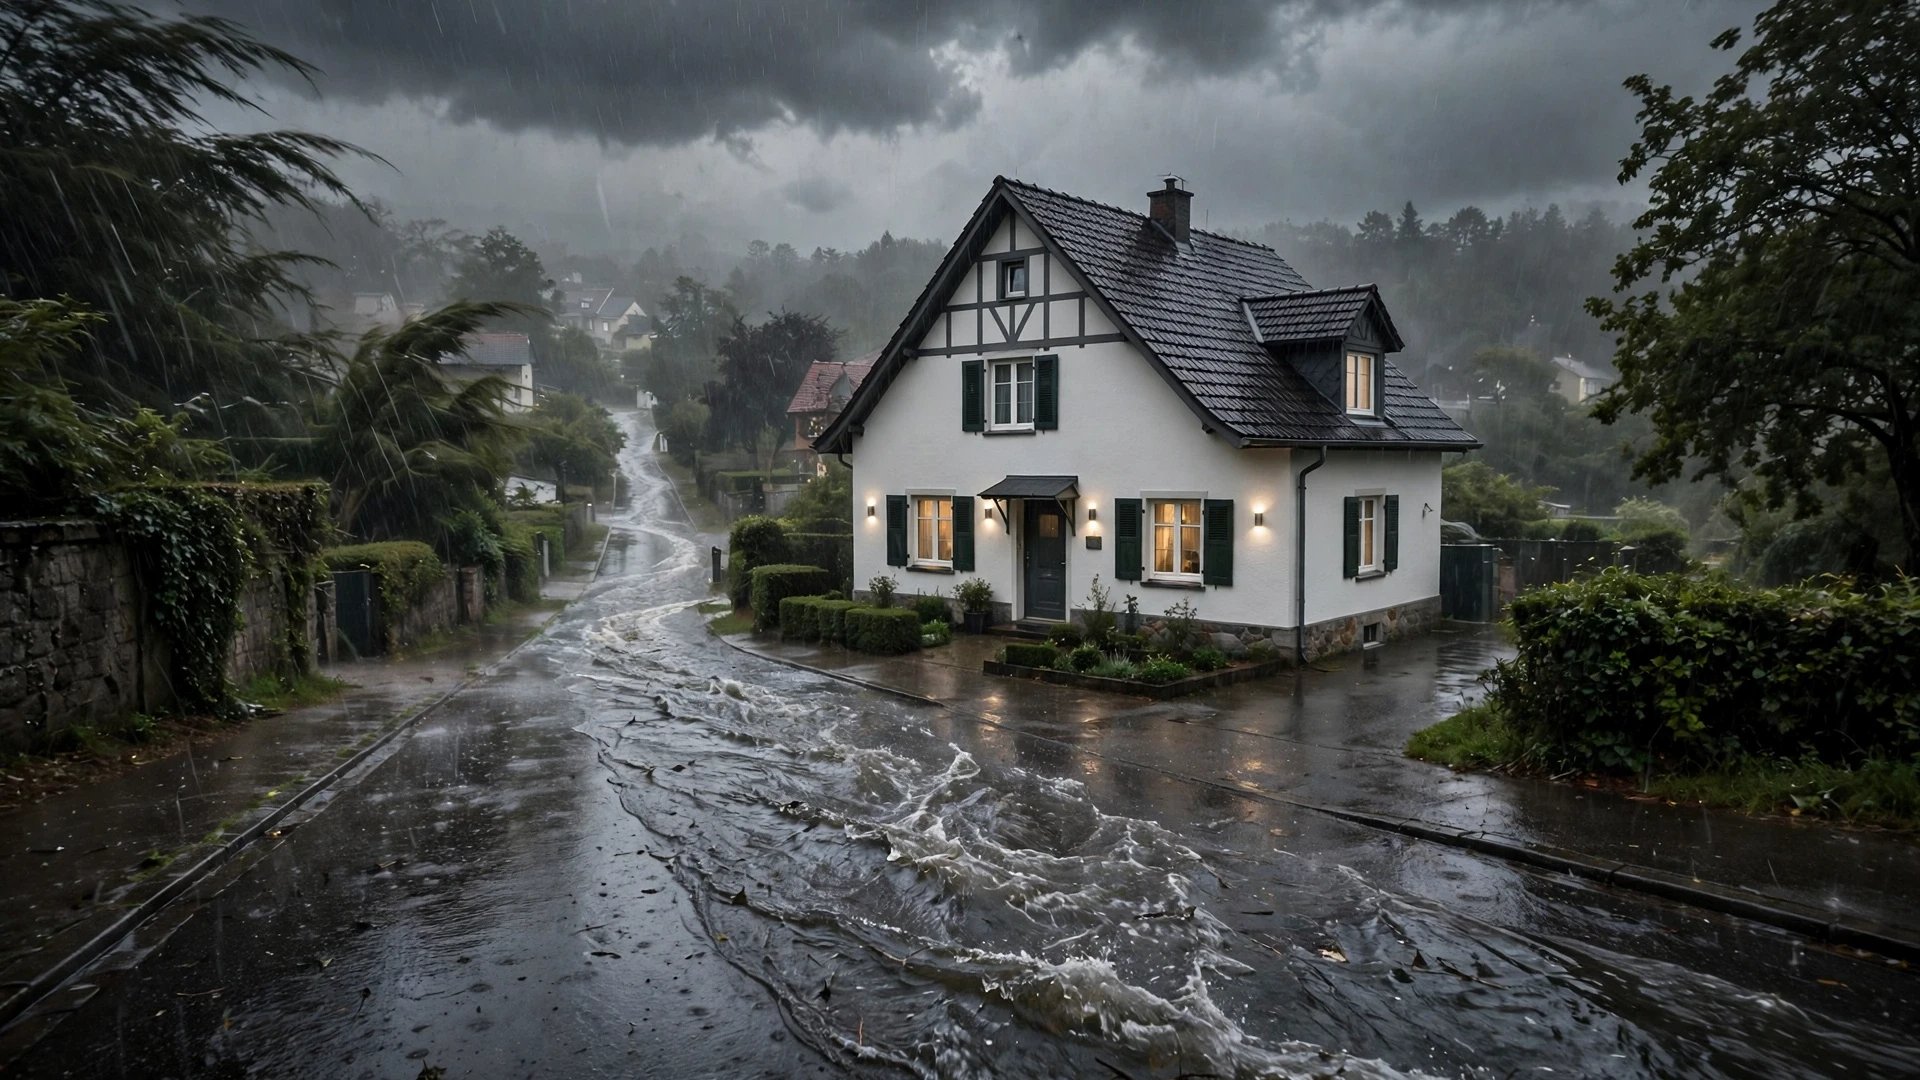
Starkregen, der den Keller in wenigen Minuten volllaufen lässt. Ein Bach, der nach einem Unwetter über die Ufer tritt. Eine Überschwemmung, die Heizung, Böden und Wände ruiniert. Solche Schäden gehören längst nicht mehr zu den seltenen Ausnahmen – und trotzdem ist fast jedes zweite Wohngebäude in Deutschland nicht dagegen versichert. Die Frage, ob eine Elementarschadenversicherung sinnvoll ist, stellen sich deshalb immer mehr Eigentümer. Die kurze Antwort: In den meisten Fällen ja – und sie kostet oft weniger, als viele denken. In diesem Artikel erfahren Sie, was die Versicherung deckt, was sie kostet, für wen sie sich wirklich lohnt und was die Bundesregierung mit ihrem Eckpunktepapier vom Oktober 2026 plant.
Aktuell: Eckpunktepapier vom 21. Oktober 2026 – was die Bundesregierung plant
Am Mittwoch, den 21. Oktober 2026, haben Bundesjustizministerin Stefanie Hubig und Bundesfinanzminister Lars Klingbeil (beide SPD) ein Eckpunktepapier zur Elementarversicherung vorgelegt. Der Kern des Plans: Neu abgeschlossene Wohngebäudeversicherungen sollen künftig automatisch Elementarschäden einschließen. Auch bestehende Verträge sollen erweitert werden – wer auf das Angebot seines Versicherers nicht reagiert, dessen Vertrag wird spätestens ein Jahr nach Inkrafttreten des geplanten Gesetzes automatisch um den Elementarschutz ergänzt. Ein vollständiger Verzicht auf den Schutz ist nach Berichten von t-online nicht vorgesehen. Wichtig: Das Papier ist ein Diskussionsvorschlag und noch kein Gesetz. Länder und Verbände können bis zum 2. Dezember 2026 Stellung nehmen. Einen ersten Gesetzentwurf (Referentenentwurf) hat Ministerin Hubig für das erste Quartal 2027 in Aussicht gestellt. Bis dahin ändert sich für bestehende Verträge nichts – aber wer jetzt neu abschließt oder seine Police prüft, sollte die Pläne kennen.
Kurzantwort: Ja – für die meisten Eigentümer ist eine Elementarschadenversicherung sinnvoll. Sie kostet in der risikoärmsten ZÜRS-Zone im Schnitt nur etwa 93 Euro pro Jahr extra, schützt aber vor Schäden, die schnell 20.000 bis 50.000 Euro kosten. Nur wer kein Wohneigentum besitzt oder in Zone 1 ohne Keller wohnt, kann im Einzelfall darauf verzichten.
Was ist eine Elementarschadenversicherung?
Eine Elementarschadenversicherung ist kein eigenständiger Vertrag, sondern ein Zusatzbaustein zur Wohngebäudeversicherung – und auf Wunsch auch zur Hausratversicherung. Die normale Wohngebäudeversicherung zahlt bei Feuer, Leitungswasser, Sturm und Hagel. Was sie nicht zahlt: Schäden durch Naturgewalten wie Überschwemmung, Starkregen oder Erdrutsch. Genau diese Lücke schließt der Elementarbaustein.
Der Unterschied ist im Alltag schnell spürbar. Reißt ein Sturm Dachziegel vom Haus, greift die Wohngebäudeversicherung. Drückt dagegen Starkregen Wasser durch die Kellerfenster oder tritt ein Fluss über die Ufer, bleibt der Eigentümer ohne Elementarschutz auf den Kosten sitzen – oder hofft auf staatliche Hilfen. Nach der Flut im Ahrtal 2021 hat der Staat für nicht versicherte Eigentümer mit Milliardenhilfen eingesprungen. Bundesjustizministerin Stefanie Hubig sagte dazu in der Pressemitteilung des Bundesjustizministeriums vom 21. Oktober 2026: „Hochwasser und Starkregen können in wenigen Minuten zerstören, was über Jahre aufgebaut wurde.“
Wichtig zu wissen: Elementarschutz gibt es in zwei Varianten. Als Ergänzung zur Wohngebäudeversicherung schützt er das Gebäude selbst – also Mauern, Dach, fest eingebaute Heizung, Böden und Einbauküche. Als Ergänzung zur Hausratversicherung schützt er alles, was sich im Haus befindet und herausgetragen werden kann: Möbel, Elektrogeräte, Kleidung. Wer einen vollgelaufenen Keller mit Waschmaschine, Trockner und eingelagerten Kartons hat, braucht streng genommen beides. Unsere ausführliche Übersicht zur Hausratversicherung 2026: Kosten, Leistungen und die größten Fehler erklärt, wie die beiden Policen zusammenspielen.
Was deckt die Elementarschadenversicherung ab – und was nicht?
Nicht jede Naturgefahr ist automatisch versichert, und die genauen Bedingungen unterscheiden sich von Tarif zu Tarif. Die folgende Übersicht zeigt den üblichen Umfang – den verbindlichen Stand entnehmen Sie immer Ihren eigenen Versicherungsbedingungen.
| Gedeckt (in der Regel) | Nicht gedeckt (in der Regel) |
|---|---|
| Überschwemmung durch Hochwasser | Sturmflut (Meerwasser an der Küste) |
| Starkregen und Überflutung des Grundstücks | Aufsteigendes Grundwasser, das nicht zuerst an die Oberfläche tritt |
| Rückstau aus der Kanalisation | Schäden durch offen gelassene Fenster oder Türen |
| Erdbeben und Erdsenkung | Erdbewegungen durch menschlichen Einfluss (z. B. Bergbau) |
| Erdrutsch | Schnee, der von Bäumen fällt, und Schäden durch abschmelzenden Schnee |
| Schneedruck und Lawinen | Gebäude im Rohbau (dafür gibt es die Bauleistungsversicherung) |
| Vulkanausbruch | Sturm und Hagel (bereits in der Wohngebäudeversicherung enthalten) |
Rückstau: der unterschätzte Schaden
Rückstau entsteht, wenn bei starkem Regen die Kanalisation überlastet ist und Wasser durch Abflussrohre zurück ins Haus drückt. Der Schaden ist versichert – aber nur, wenn eine funktionstüchtige Rückstausicherung vorhanden war. Viele Versicherer verlangen eine Rückstauklappe schon vor dem Abschluss oder machen sie zur Bedingung für die Leistung. Prüfen Sie also vor dem Abschluss, ob Ihr Haus eine Rückstauklappe hat und ob sie gewartet wird. Das ist eine der häufigsten Ablehnungsgründe im Schadenfall, die sich mit wenig Aufwand vermeiden lassen.
Grundwasser: eine wichtige Grenze
Aufsteigendes Grundwasser ist nur dann versichert, wenn es infolge von Witterungsniederschlägen oder der Ausuferung oberirdischer Gewässer zuerst an die Erdoberfläche tritt und dann ins Gebäude eindringt. Steigt Grundwasser dagegen langsam im Boden auf und drückt durch die Kellerwände, ohne dass das Grundstück überflutet war, zahlt die Elementarversicherung in der Regel nicht. Diese Abgrenzung sorgt immer wieder für Streit – fragen Sie Ihren Versicherer vor dem Abschluss konkret, wie Grundwasserschäden in Ihrem Tarif geregelt sind.
Wie teuer wird ein Schaden ohne Versicherung?
Läuft nach Starkregen der Keller voll und nehmen Heizung, Elektrik und Bodenbeläge Schaden, summieren sich Sanierung und Wiederherstellung auf 20.000 bis 50.000 Euro oder mehr. Schon wenige Zentimeter Wasser genügen für Schäden von mehreren Tausend Euro. Diese Größenordnung zeigt, warum die Frage „Elementarschadenversicherung sinnvoll oder nicht?“ für die meisten Eigentümer schnell beantwortet ist: Ein einziger Schaden kann ein Vielfaches von Jahrzehnten an Beiträgen kosten.
Elementarschadenversicherung Kosten: Was zahlen Eigentümer 2026?
Die Elementarschadenversicherung Kosten hängen fast vollständig von einem Faktor ab: der Lage Ihres Hauses. Die Versicherungswirtschaft ordnet jede Adresse mit dem Zonierungssystem ZÜRS Geo einer von vier Gefährdungsklassen zu. Je höher die Klasse, desto höher das statistische Hochwasserrisiko – und desto höher der Beitrag.
| ZÜRS-Klasse | Anteil der Gebäude | Hochwasserrisiko | Typische Mehrkosten pro Jahr |
|---|---|---|---|
| Klasse 1 | 92,4 Prozent | Hochwasser seltener als alle 200 Jahre | etwa 50 bis 150 Euro |
| Klasse 2 | 6,1 Prozent | etwa einmal in 100 Jahren | deutlich höher, je nach Tarif |
| Klasse 3 | 1,1 Prozent | alle 10 bis 100 Jahre | im Schnitt 1.128 bis 2.080 Euro |
| Klasse 4 | 0,4 Prozent | etwa alle 10 Jahre | bis über 3.000 Euro im Einzelfall |
Die gute Nachricht zuerst: Über 92 Prozent aller Gebäude in Deutschland liegen in der niedrigsten Gefährdungsklasse 1. Nur rund 1,5 Prozent aller Adressen fallen in die Hochrisikozonen 3 und 4. Für die große Mehrheit der Eigentümer ist der Elementarschutz deshalb günstig zu haben.
Was die Wissenschaft gemessen hat
Wie groß die Unterschiede wirklich sind, zeigt eine wissenschaftliche Untersuchung von Hartmut Nickel-Waninger, Christian Groß und Oliver Schellenberger. Die Studie, im Januar 2026 in der Fachzeitschrift Wirtschaftsdienst veröffentlicht und im März 2026 erweitert, verglich Versicherungsangebote für 1.094 Adressen anhand einer Musterimmobilie im Wert von 500.000 Euro. Das Ergebnis: In der risikoärmsten Zone lagen die durchschnittlichen Zusatzkosten bei nur 93 Euro pro Jahr. In der höchsten Hochwasserrisikoklasse wurden dagegen durchschnittliche Aufpreise zwischen 1.128 und 2.080 Euro ermittelt – je nach weiterer Risikokonstellation. Ein einzelnes Angebot lag sogar bei 3.193 Euro pro Jahr, also rund 266 Euro im Monat. Wichtig zur Einordnung: Die Studie rechnete mit einem maximalen Selbstbehalt von nur 500 Euro. Die von der Bundesregierung diskutierten Selbstbehalte von bis zu 20.000 Euro würden die Beiträge deutlich senken.
Was das Bundesjustizministerium schätzt
Das Bundesjustizministerium beziffert die Jahresprämie für ein Standard-Einfamilienhaus unter Berufung auf Studien auf rund 100 bis 1.500 Euro – je nach Wert des Hauses und Lage. Als Faustregel gilt: Der Elementarbaustein erhöht den Beitrag der Wohngebäudeversicherung um bis zu 50 Prozent. Aus 500 Euro Jahresbeitrag können so bis zu 750 Euro werden. Ein Einfamilienhaus mit 140 Quadratmetern in einer Region mit geringem Überschwemmungsrisiko lässt sich ab etwa 50 bis 150 Euro pro Jahr zusätzlich absichern; in stark gefährdeten Gebieten sind es mehrere Hundert Euro.
Der Selbstbehalt entscheidet über den Preis
Fast jeder Tarif sieht einen Selbstbehalt vor – also den Teil des Schadens, den Sie selbst zahlen. Typisch sind heute 500 bis 1.000 Euro pro Schadenfall. Wer einen höheren Selbstbehalt wählt, zahlt einen niedrigeren Jahresbeitrag. Das Eckpunktepapier der Bundesregierung sieht für den künftigen Standardschutz einen Selbstbehalt von höchstens zehn Prozent der vereinbarten Versicherungsleistung vor, gedeckelt auf 20.000 Euro. Bei einer Versicherungssumme von 300.000 Euro wären das also maximal 20.000 Euro Eigenanteil – ein Betrag, den man im Schadenfall aus Rücklagen zahlen können muss. Die geplante günstigere Mindestversicherung würde den Selbstbehalt sogar auf bis zu 50 Prozent der Leistung anheben, höchstens 100.000 Euro. Günstiger Beitrag heißt hier also: deutlich höheres eigenes Risiko. Rechnen Sie vor dem Abschluss ehrlich durch, welchen Betrag Sie im Ernstfall sofort aufbringen könnten.
So senken Vorsorgemaßnahmen den Beitrag
Eigentümer, die vorsorgen, sollen nach den Plänen der Bundesregierung künftig weniger zahlen: Wer etwa eine Rückstauklappe oder druckdichte Fenster und Türen einbaut, soll geringere Beiträge zahlen. Auch heute schon honorieren viele Versicherer bauliche Maßnahmen – fragen Sie beim Angebotsvergleich gezielt danach. Eine Rückstauklappe kostet je nach Einbau wenige Hundert Euro und schützt gleichzeitig vor dem häufigsten Schaden überhaupt.
Elementarschadenversicherung Pflicht: Kommt sie wirklich?
Die Elementarschadenversicherung Pflicht ist seit Jahren ein politisches Streitthema – und mit dem Eckpunktepapier vom 21. Oktober 2026 ist die Debatte in eine neue Phase eingetreten. Doch was genau ist geplant, und was ist noch offen?
Was das Eckpunktepapier vorsieht
Erstens: Wer künftig eine neue Wohngebäudeversicherung abschließt, soll automatisch auch gegen Elementarschäden abgesichert sein. Der Schutz wird zum Standardbestandteil des Vertrags – nicht mehr zu einer Option, die man aktiv ankreuzen muss. Zweitens: Auch bestehende Verträge sollen erweitert werden. Der Versicherer muss den Kunden ein entsprechendes Angebot machen. Reagiert der Eigentümer nicht, wird der Vertrag spätestens ein Jahr nach Inkrafttreten des geplanten Gesetzes automatisch um den Elementarschutz ergänzt – und der Versicherer darf dafür die Prämie anheben. Drittens: Der Selbstbehalt im Standardschutz soll höchstens zehn Prozent der vereinbarten Versicherungsleistung betragen, maximal 20.000 Euro je Schadenfall. Geringere Selbstbehalte sollen individuell vereinbart werden können.
Viertens wird geprüft, ob es eine günstigere Mindestversicherung als Alternative geben soll. Wer sich dafür entscheidet, müsste im Schadensfall bis zur Hälfte des Schadens selbst tragen, höchstens 100.000 Euro. Ein vollständiger Verzicht auf den Elementarschutz ist nach Berichten von t-online nicht vorgesehen – ein klassisches Opt-out aus dem Schutz heraus gibt es in den Eckpunkten also nicht. Fünftens sollen Mieter geschützt werden: Geprüft wird, ob Vermieter die Mehrkosten für den Elementarschutz künftig nicht mehr über die Nebenkosten auf die Mieter umlegen dürfen. Bislang sind Gebäudeversicherungskosten unter bestimmten Voraussetzungen grundsätzlich umlagefähig.
Was noch nicht entschieden ist
Das Papier ist ausdrücklich ein Diskussionsvorschlag. Bis zum 2. Dezember 2026 können Länder und Verbände Stellung nehmen, danach soll ein Gesetzentwurf erarbeitet werden. Einen Referentenentwurf hat Ministerin Hubig für das erste Quartal 2027 in Aussicht gestellt. Offen ist unter anderem, ob die günstigere Mindestversicherung tatsächlich kommt, wie genau die automatische Erweiterung bestehender Verträge ablaufen soll und ob die Umlage auf Mieter ausgeschlossen wird. Auch die Frage einer staatlichen Rückversicherung für extreme Katastrophen – im Koalitionsvertrag zugesagt – ist im Papier noch nicht geregelt.
Kritik aus der Versicherungswirtschaft
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) begrüßt zwar das Ziel, mehr Gebäude abzusichern, hält die Eckpunkte aber für unzureichend. GDV-Hauptgeschäftsführer Jörg Asmussen sagte dazu: „Eine Pflichtversicherung verhindert aber keinen einzigen Schaden.“ Der Verband fordert verbindliche Maßnahmen zur Schadenvermeidung – etwa Hochwasserschutzanlagen, angepasste Bauvorschriften und eine vorsichtigere Ausweisung von Bauland – und vermisst die im Koalitionsvertrag versprochene staatliche Rückversicherung für extreme Katastrophen. Die Ministerpräsidenten der Länder fordern dagegen seit Jahren eine echte Pflichtversicherung, die auch Sturmfluten umfasst, zuletzt im Oktober 2025. Ministerin Hubig hält an Elementen der Freiwilligkeit fest, weil die Versicherung von den Bürgern akzeptiert werden müsse.
Was das für Eigentümer heute bedeutet
Auch wenn noch kein Gesetz beschlossen ist: Die Richtung ist klar. Wer heute eine Wohngebäudeversicherung ohne Elementarschutz hat, sollte nicht auf das Gesetz warten. Zum einen greifen viele Policen erst nach einer Wartezeit von ein bis drei Monaten – wer erst nach einer Unwetterwarnung unterschreibt, hat meist keinen unmittelbaren Schutz. Zum anderen ist unklar, zu welchen Konditionen die automatische Erweiterung später erfolgt. Ein selbst gewählter Tarif mit passendem Selbstbehalt ist fast immer günstiger und besser abgestimmt als eine automatische Standarderweiterung. Wer seine Police kündigen oder wechseln will, findet in unserem Artikel Wohngebäudeversicherung kündigen 2026: Musterbrief, Vorlage & Fristen eine fertige Vorlage und alle Fristen.
Für wen ist eine Elementarschadenversicherung sinnvoll?
Ob eine Elementarschadenversicherung sinnvoll ist, hängt von Ihrer Wohnsituation, Ihrem Haus und Ihrer Risikobereitschaft ab. Die folgende Entscheidungsmatrix hilft bei der Einordnung.
| Ihre Situation | Empfehlung | Begründung |
|---|---|---|
| Eigentümer, ZÜRS-Klasse 1, mit Keller | Ja, unbedingt abschließen | Nur rund 93 Euro Mehrkosten im Schnitt; ein vollgelaufener Keller kostet 20.000 bis 50.000 Euro |
| Eigentümer, ZÜRS-Klasse 1, ohne Keller | Ja, in der Regel sinnvoll | Starkregen kann jedes Haus treffen, auch fernab von Flüssen; Beitrag bleibt niedrig |
| Eigentümer, ZÜRS-Klasse 2 | Ja, dringend empfohlen | Risiko etwa einmal in 100 Jahren; Beitrag moderat, Schaden existenzbedrohend |
| Eigentümer, ZÜRS-Klasse 3 oder 4 | Ja – und frühzeitig prüfen | Beitrag hoch, aber Schaden wahrscheinlich; Schutz kann verweigert werden, wenn das Haus schon mehrfach betroffen war |
| Mieter mit wertvoller Einrichtung | Ja, als Hausrat-Baustein | Gebäude zahlt der Vermieter, Ihr Eigentum im Keller nur Ihre Hausratversicherung |
| Mieter ohne Keller und ohne wertvolle Einrichtung | Eher verzichtbar | Das Gebäuderisiko trägt der Vermieter; prüfen Sie trotzdem die Hausratpolice |
| Wohnungseigentümer (WEG) | Ja, über die Gemeinschaft | Die Gebäudeversicherung läuft über die WEG; prüfen Sie, ob Elementarschutz enthalten ist |
Die Verbraucherzentrale Baden-Württemberg bringt es auf den Punkt: „Eine Elementarschadenversicherung als Ergänzung zur Wohngebäudeversicherung sollte jede:r Hausbesitzer:in haben.“ Auch im Test der Stiftung Warentest gilt der Elementarschutz als entscheidendes Kriterium für eine gute Wohngebäudeversicherung – eine Police sollte immer auch Elementarschäden abdecken. Wer die richtige Versicherungssumme für seinen Hausrat ermitteln will, findet in unserem Beitrag Hausratversicherung: Versicherungssumme berechnen 2026 – Rechner & 650-Euro-Regel eine Schritt-für-Schritt-Anleitung.
Warum auch Zone 1 kein Freibrief ist
Ein häufiger Irrtum: „Ich wohne nicht am Fluss, mich trifft es nicht.“ Starkregen kennt keine Flussnähe. Wenn in kurzer Zeit enorme Regenmengen fallen, kann Wasser von Straßen und Nachbargrundstücken auf das eigene Grundstück laufen – auch auf einer Kuppe. Laut GDV verursachen Starkregen und Hochwasser in Deutschland im Durchschnitt versicherte Schäden von rund 2 Milliarden Euro pro Jahr. Und die Zahlen steigen: Die durchschnittlichen Elementarschäden in der Sachversicherung sind nach GDV-Angaben von etwa 1,4 Milliarden Euro jährlich im Zeitraum 2000 bis 2009 auf rund 2,4 Milliarden Euro jährlich im Zeitraum 2016 bis 2025 gestiegen. Das Risiko wächst – auch dort, wo es früher klein war.
Das Ahrtal als Warnung
Im Jahr der Flutkatastrophe im Ahrtal zahlten die Versicherer nach Branchenangaben 18,3 Milliarden Euro für Naturgefahrenschäden, davon 13,6 Milliarden Euro für Elementarschäden. Damals war nur etwa die Hälfte der Wohngebäude gegen Elementarschäden versichert, und bis zu 80 Prozent der Schäden trug am Ende die öffentliche Hand – also der Steuerzahler. Genau diese Erfahrung ist der politische Hintergrund für das Eckpunktepapier: Finanzielle Absicherung soll nicht davon abhängen, ob die Politik im Einzelfall die Staatskasse öffnet, wie Ministerin Hubig es formulierte.
Elementarschadenversicherung abschließen: Checkliste in 6 Schritten
So gehen Sie beim Abschluss vor – Schritt für Schritt, ohne teure Fehler.
- ZÜRS-Klasse prüfen: Fragen Sie Ihren Versicherer oder Ihre Maklerin nach der Gefährdungsklasse Ihrer Adresse. Sie bestimmt den Beitrag – und ob Sie überhaupt ohne Weiteres versichert werden. In Klasse 1 ist der Abschluss fast immer problemlos und günstig.
- Bestandspolice lesen: Prüfen Sie im Versicherungsschein, ob Elementarschäden ausdrücklich eingeschlossen sind. Viele ältere Verträge enthalten den Baustein nicht. Ein Blick in die Police schafft in fünf Minuten Gewissheit.
- Mindestens drei Angebote vergleichen: Vergleichen Sie nicht nur den Beitrag, sondern auch Selbstbehalt, versicherte Gefahren (ist Starkregen ausdrücklich enthalten?), Entschädigungsgrenzen und Rückstau-Regelungen. Die günstigste Prämie ist selten die beste Police.
- Selbstbehalt bewusst wählen: Ein niedriger Selbstbehalt (500 bis 1.000 Euro) kostet mehr Beitrag, schützt aber im Schadenfall. Ein hoher Selbstbehalt senkt den Beitrag, verlangt aber Rücklagen. Wählen Sie nur einen Selbstbehalt, den Sie im Ernstfall sofort zahlen können.
- Rückstausicherung nachweisen: Lassen Sie eine Rückstauklappe einbauen oder prüfen, ob die vorhandene funktioniert. Ohne funktionierende Sicherung kann der Versicherer im Schadenfall die Leistung kürzen oder verweigern.
- Wartezeit einplanen: Viele Policen greifen erst nach einer Wartezeit von ein bis drei Monaten. Schließen Sie den Schutz ab, solange das Wetter ruhig ist – nicht erst, wenn die Unwetterwarnung schon läuft.
Denken Sie auch an die Hausratversicherung: Elementarschäden an Möbeln, Geräten und Kleidung sind dort ein eigener Baustein und nicht automatisch eingeschlossen. Fest eingebaute Teile wie Heizung oder Einbauküche zählen dagegen zur Gebäudeversicherung des Vermieters beziehungsweise Eigentümers. Wer seine Police wegen einer Beitragserhöhung wechseln will, findet in unserem Artikel Sonderkündigung Versicherung: Musterbrief + Fristen 2026 Vorlage und Fristen.
Die 5 häufigsten Fehler beim Abschluss
Fehler 1: Nur auf den Beitrag schauen. Ein Tarif mit 50 Euro Jahresbeitrag und 5.000 Euro Selbstbehalt ist im Schadenfall teurer als ein Tarif mit 120 Euro Beitrag und 500 Euro Selbstbehalt. Rechnen Sie immer Beitrag plus Selbstbehalt zusammen.
Fehler 2: Starkregen nicht ausdrücklich versichert. Manche Tarife versichern bei „Überschwemmung“ nur die Ausuferung oberirdischer Gewässer, nicht aber Überschwemmung durch Starkregen. Prüfen Sie das Kleingedruckte, bevor Sie unterschreiben.
Fehler 3: Vorschäden verschweigen. Frühere Überschwemmungen und Vorschäden müssen bei der Antragstellung wahrheitsgemäß angegeben werden. Wer sie verschweigt, riskiert den Versicherungsschutz – der Versicherer kann im Schadenfall die Leistung verweigern.
Fehler 4: Rückstausicherung vergessen. Ohne funktionierende Rückstauklappe ist der häufigste Schaden – Wasser aus der Kanalisation – im Ernstfall nicht versichert. Einbauen, warten, nachweisen.
Fehler 5: Auf das Gesetz warten. Die automatische Erweiterung bestehender Verträge kommt frühestens mit dem Gesetz – und dessen Inhalt steht noch nicht fest. Wer bis dahin unversichert bleibt, trägt das volle Risiko selbst. Außerdem drohen Wartezeiten von bis zu drei Monaten nach dem Abschluss.
Häufige Fragen zur Elementarschadenversicherung
Ist die Elementarschadenversicherung Pflicht?
Nein – noch nicht. Aktuell besteht in Deutschland keine gesetzliche Pflicht zum Abschluss einer Elementarschadenversicherung. Die Bundesregierung hat am 21. Oktober 2026 ein Eckpunktepapier vorgelegt, nach dem der Elementarschutz künftig automatisch Bestandteil neuer Wohngebäudeversicherungen werden soll. Bis zum 2. Dezember 2026 können Länder und Verbände Stellung nehmen; ein Gesetzentwurf wird für das erste Quartal 2027 erwartet. Erst wenn das Gesetz beschlossen ist und in Kraft tritt, wird der Schutz für Neuverträge zum Standard – und bestehende Verträge werden nach einer Übergangsfrist automatisch ergänzt.
Was kostet eine Elementarschadenversicherung?
Das hängt von der ZÜRS-Gefährdungsklasse Ihrer Adresse ab. In der risikoärmsten Zone 1 – dort liegen 92,4 Prozent aller Gebäude – kostet der Zusatzbaustein im Schnitt nur 93 Euro pro Jahr, für ein Einfamilienhaus mit 140 Quadratmetern etwa 50 bis 150 Euro. Das Bundesjustizministerium schätzt die Jahresprämie für ein Standard-Einfamilienhaus auf rund 100 bis 1.500 Euro. In Hochrisikozonen steigen die Kosten deutlich: Eine Studie ermittelte in der höchsten Risikoklasse durchschnittliche Aufpreise von 1.128 bis 2.080 Euro pro Jahr, ein einzelnes Angebot lag bei 3.193 Euro.
Was deckt die Elementarschadenversicherung ab – und was nicht?
Versichert sind Schäden durch Überschwemmung, Starkregen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch. Nicht versichert sind in der Regel Sturmfluten, aufsteigendes Grundwasser ohne vorherige Überflutung der Oberfläche, Schäden durch offen gelassene Fenster, Erdbewegungen durch Bergbau oder Bautätigkeit sowie Schäden an Gebäuden im Rohbau. Sturm und Hagel sind bereits in der normalen Wohngebäudeversicherung enthalten und gehören nicht zum Elementarbaustein.
Brauche ich als Mieter eine Elementarschadenversicherung?
Das Gebäude selbst versichert Ihr Vermieter – dafür brauchen Sie keine Wohngebäudeversicherung. Aber Ihre Einrichtung im Keller, Möbel, Elektrogeräte und Kleidung sind nur über Ihre Hausratversicherung mit Elementarbaustein geschützt. Wenn Sie wertvolle Sachen im Keller lagern, lohnt sich der Baustein in der Hausratversicherung fast immer. Die Mehrkosten sind dort in der Regel gering.
Was ist ZÜRS und welche Gefährdungsklasse hat mein Haus?
ZÜRS Geo ist das Zonierungssystem der Versicherungswirtschaft für Überschwemmung, Rückstau und Starkregen. Es teilt jede Adresse in Deutschland in eine von vier Gefährdungsklassen ein: Klasse 1 (92,4 Prozent der Gebäude, Hochwasser seltener als alle 200 Jahre), Klasse 2 (6,1 Prozent, etwa einmal in 100 Jahren), Klasse 3 (1,1 Prozent, alle 10 bis 100 Jahre) und Klasse 4 (0,4 Prozent, etwa alle 10 Jahre). Ihre Klasse erfahren Sie bei Ihrem Versicherer oder Ihrer Maklerin – sie steht auch in vielen Angeboten.
Kann der Versicherer den Elementarschutz verweigern?
Ja, in Einzelfällen. War ein Gebäude schon mehrfach von Hochwasser betroffen, kann der Schutz verweigert werden oder nur zu sehr hohen Prämien angeboten werden. Auch fehlende Vorsorgemaßnahmen – etwa keine funktionierende Rückstauklappe – können zum Problem werden. In den Hochrisikozonen 3 und 4 ist der Abschluss deshalb manchmal schwierig. Das Eckpunktepapier der Bundesregierung soll genau dieses Problem lösen, indem der Schutz künftig zum Standard wird. Bis dahin gilt: Je früher Sie abschließen, desto besser – solange Ihr Haus noch schadenfrei ist.
Wie lange ist die Wartezeit nach dem Abschluss?
Viele Policen sehen eine Wartezeit von ein bis drei Monaten vor, in der noch kein Versicherungsschutz besteht. Wer erst nach einer Unwetterwarnung oder kurz vor einem angekündigten Starkregen unterschreibt, hat meist keinen unmittelbaren Schutz. Schließen Sie den Elementarbaustein deshalb ab, solange das Wetter ruhig ist – am besten sofort nach der Prüfung Ihrer Police.
Zahlt die Versicherung auch bei Grundwasser im Keller?
Nur in bestimmten Fällen. Versichert ist Grundwasser, das infolge von Witterungsniederschlägen oder der Ausuferung oberirdischer Gewässer zuerst an die Erdoberfläche tritt und dann ins Gebäude eindringt. Steigt Grundwasser dagegen langsam im Boden auf und drückt durch Kellerwände, ohne dass das Grundstück überflutet war, zahlt die Elementarversicherung in der Regel nicht. Lassen Sie sich diese Abgrenzung vor dem Abschluss schriftlich bestätigen, wenn Ihr Keller grundwassergefährdet ist.
Fazit: Elementarschadenversicherung sinnvoll – für fast alle Eigentümer ja
Die Antwort auf die Frage, ob eine Elementarschadenversicherung sinnvoll ist, lautet für die meisten Eigentümer: Ja. In der ZÜRS-Klasse 1 – dort liegen über 92 Prozent aller Häuser – kostet der Schutz im Schnitt nur rund 93 Euro im Jahr, während ein einziger vollgelaufener Keller schnell 20.000 bis 50.000 Euro Schaden anrichtet. Nur 59 Prozent der Wohngebäude in Deutschland sind heute gegen Elementarschäden versichert; 41 Prozent tragen das Risiko selbst. Mit dem Eckpunktepapier vom 21. Oktober 2026 wird der Schutz voraussichtlich ohnehin zum Standard – wer jetzt selbst abschließt, wählt Tarif und Selbstbehalt noch frei und umgeht Wartezeiten und eine automatische Standarderweiterung. Prüfen Sie also noch heute Ihre Police, fragen Sie nach Ihrer ZÜRS-Klasse und holen Sie drei Angebote ein. Der beste Zeitpunkt für den Abschluss ist jetzt – nicht nach der nächsten Unwetterwarnung.
Quellen
Dieser Artikel stützt sich auf folgende Quellen (Stand: 7. November 2026): Bundesministerium der Justiz und für Verbraucherschutz (BMJV), Pressemitteilung Nr. 71/2026 vom 21. Oktober 2026; Business-Leaders: Elementarversicherung – Pflicht und Kosten; 24 Stunden Aktuell: Elementarversicherung für alle Häuser – was der Plan der Bundesregierung vorsieht; Verbraucherzentrale Baden-Württemberg: Versicherungsschutz gegen Elementarschäden; Ratgeber Guide 24: Elementarschadenversicherung – was sie abdeckt und ob sie sich lohnt; Gesamtverband der Deutschen Versicherungswirtschaft (GDV), gdv.de. Das Eckpunktepapier ist ein Diskussionsvorschlag – kein beschlossenes Gesetz. Alle Angaben ohne Gewähr; maßgeblich sind die Versicherungsbedingungen Ihres Tarifs.
Die CodeMatebd-Redaktion recherchiert und erklärt Themen rund um Versicherung, Auto, Finanzen und Gesundheit – verständlich, aktuell und mit Blick auf offizielle Quellen wie BaFin, ADAC, DGE und Stiftung Warentest.