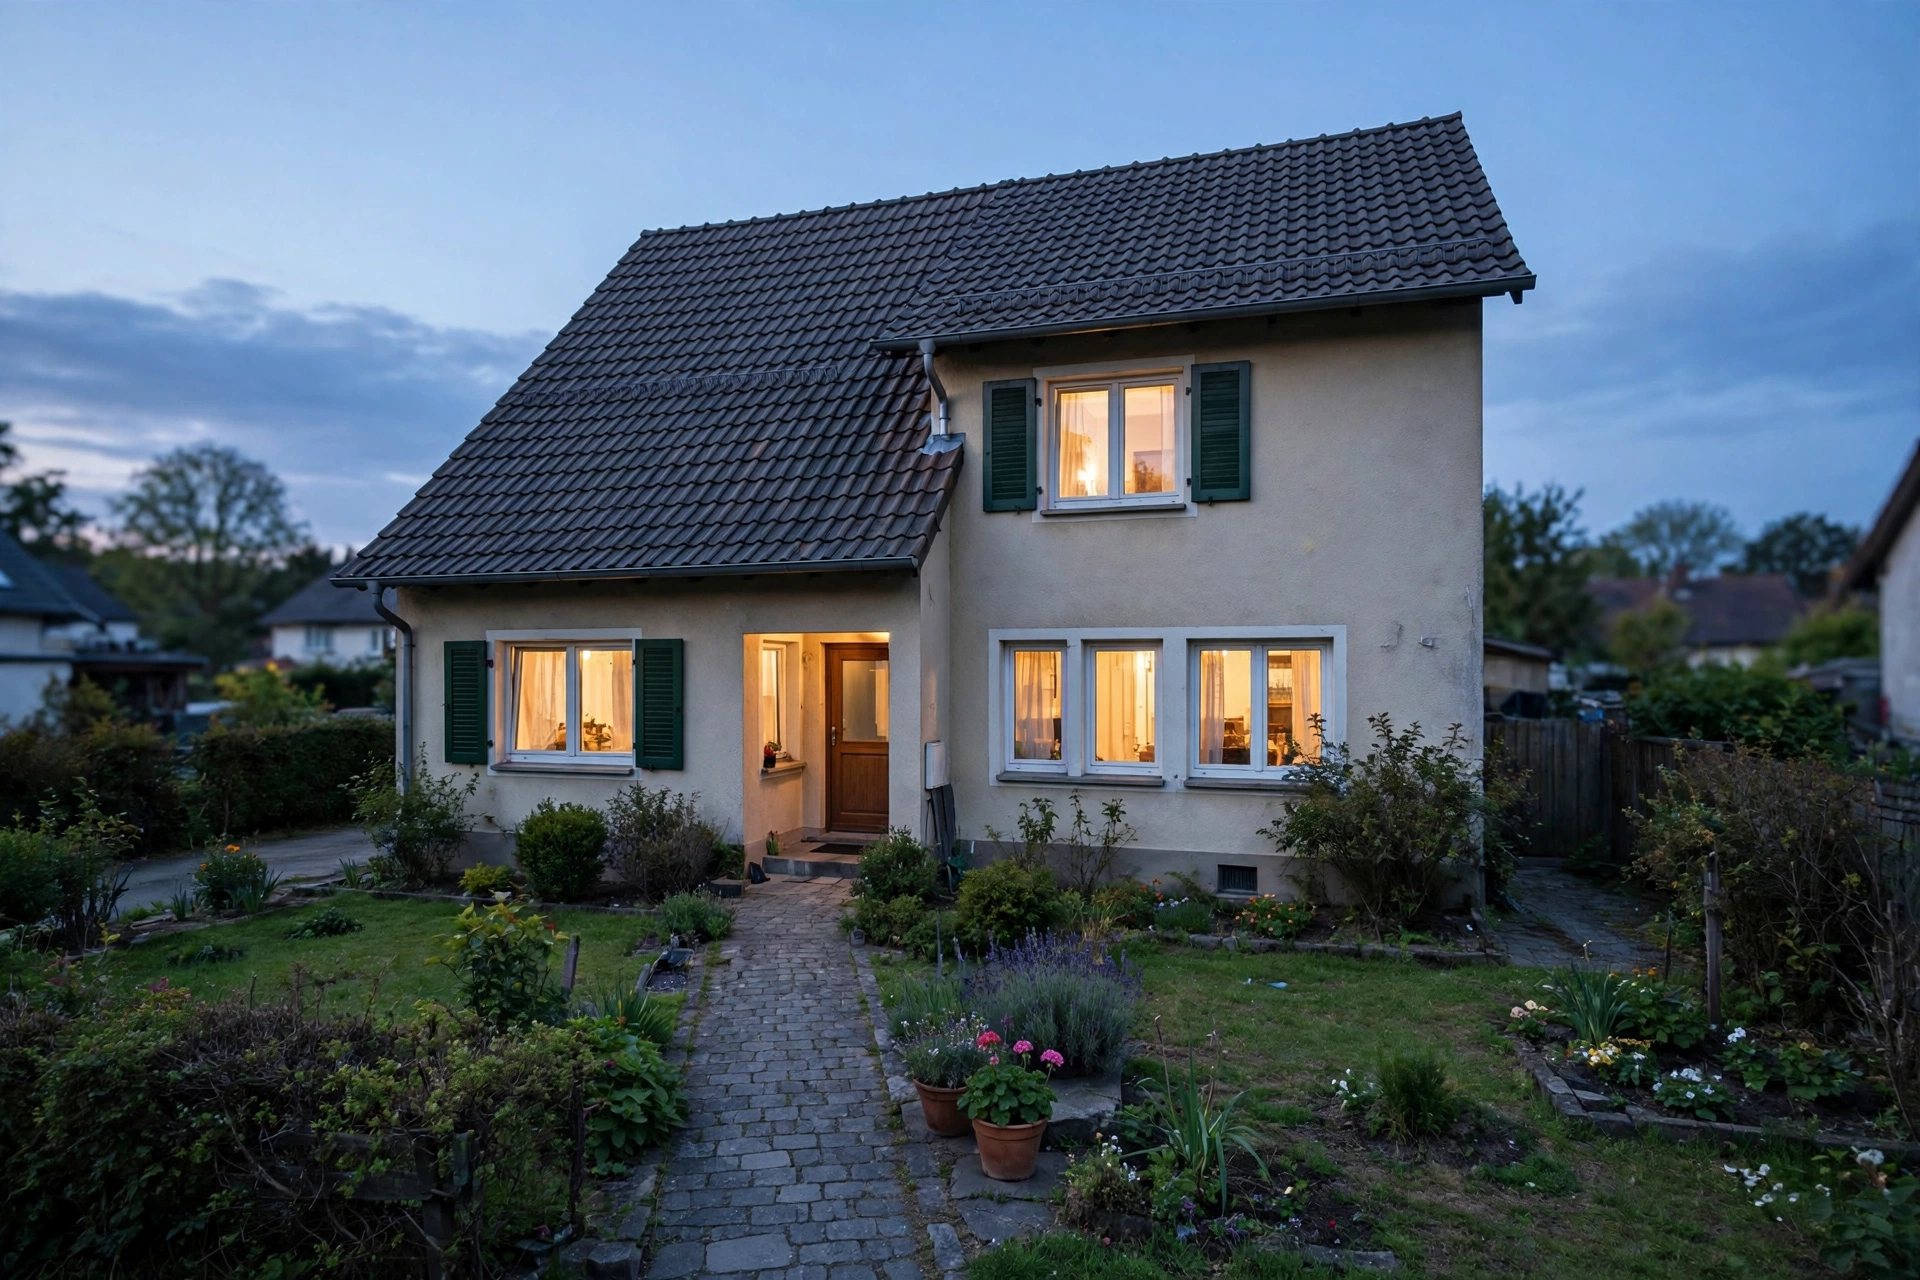
Ob sich ein Bausparvertrag 2026 noch lohnt, darüber streiten sich Finanzberater, Bausparkassen und Verbraucherschützer seit Jahren. Die einen preisen ihn als sicheren Weg ins Eigenheim, die anderen nennen ihn ein teures Relikt aus Zinstief-Zeiten. Die Wahrheit liegt – wie so oft – dazwischen. Dieser ehrliche Check zeigt, was ein Bausparvertrag heute wirklich kostet, was er bringt und für wen er sich 2026 tatsächlich lohnt.
Wie ein Bausparvertrag funktioniert
Ein Bausparvertrag läuft in drei Phasen ab. Zuerst die Sparphase: Sie zahlen über mehrere Jahre regelmäßig ein – meist 40 bis 50 Prozent der vereinbarten Bausparsumme. Dafür bekommen Sie einen (niedrigen) Guthabenzins und bei Erfüllung der Voraussetzungen staatliche Prämien.
Ist genug angespart und eine Mindestlaufzeit erreicht, wird der Vertrag zuteilungsreif. Dann folgt die Darlehensphase: Sie erhalten den Rest der Bausparsumme als Darlehen – zu einem Zinssatz, der schon bei Vertragsabschluss feststand. Genau das ist der eigentliche Kern des Bausparens: Zinssicherheit für die Zukunft, egal was der Markt macht.
Die ehrlichen Vorteile im Jahr 2026
1. Fester Darlehenszins. Wer heute einen Vertrag mit 2 bis 3 Prozent Darlehenszins abschließt, schläft ruhig, auch wenn die Bauzinsen wieder auf 5 Prozent klettern. Diese Planungssicherheit ist der größte Pluspunkt.
2. Staatliche Förderung. Die Wohnungsbauprämie beträgt 10 Prozent auf Einzahlungen bis 700 Euro (Alleinstehende) bzw. 1.400 Euro (Paare) pro Jahr – also bis zu 70 bzw. 140 Euro geschenkt. Dazu kommt die Arbeitnehmersparzulage von 9 Prozent auf vermögenswirksame Leistungen bis 470 Euro jährlich. Beides gilt nur unterhalb bestimmter Einkommensgrenzen.
3. Disziplin-Effekt. Klingt banal, ist aber real: Wer monatlich fest einzahlt, spart konsequenter als mit einem Tagesgeldkonto, von dem man „mal eben” etwas abhebt.
Die Nachteile, über die keiner gern redet
1. Die Abschlussgebühr. Sie beträgt in der Regel 1 bis 1,6 Prozent der Bausparsumme – bei 50.000 Euro also 500 bis 800 Euro, die sofort weg sind, bevor der erste Euro Zinsen bringt. Diese Gebühr frisst einen Großteil der Guthabenzinsen und Prämien wieder auf.
2. Miserable Guthabenzinsen. Auf das angesparte Geld gibt es oft nur 0,1 bis 1 Prozent Zinsen. Wer sein Geld stattdessen auf ein Tagesgeldkonto oder in eine breit gestreute Geldanlage steckt, bekommt in der Regel deutlich mehr Rendite.
3. Lange Bindung, wenig Flexibilität. Bis zur Zuteilung vergehen meist 7 bis 10 Jahre. Wer früher an das Geld muss, zahlt drauf oder verliert Prämienansprüche.
4. Der Darlehenszins ist nicht automatisch günstig. Klingt paradox, aber: Manche Bauspartarife haben Darlehenszinsen von 3 Prozent und mehr – während eine klassische Bankfinanzierung in ruhigen Zinsphasen darunter liegen kann. Vergleichen lohnt sich immer.
Bausparen vs. Alternativen: der ehrliche Vergleich
- Tagesgeld: Flexibel und aktuell oft besser verzinst als Bausparguthaben – aber kein Anspruch auf ein zinsgünstiges Darlehen später.
- ETF-Sparplan: Langfristig deutlich höhere Renditechancen, aber keine Garantie und kein Darlehensanspruch. Eher Ergänzung als Ersatz.
- Reine Bankfinanzierung: Günstiger, wenn die Zinsen niedrig bleiben – riskant, wenn sie steigen. Genau hier spielt der Bausparvertrag seine Stärke aus.
Eine sinnvolle Strategie für viele: Bausparvertrag für die Zinssicherheit plus einen langfristigen Vermögensaufbau daneben – statt alles auf eine Karte zu setzen.
Für wen sich Bausparen 2026 lohnt – und für wen nicht
Es lohnt sich eher, wenn Sie in 7 bis 10 Jahren sicher bauen oder kaufen wollen, von steigenden Zinsen ausgehen, die staatlichen Prämien voll mitnehmen können (Einkommen unter den Grenzen) und Wert auf Planungssicherheit legen.
Es lohnt sich eher nicht, wenn Sie flexibel bleiben wollen, Ihr Einkommen über den Fördergrenzen liegt, Sie das Geld anderweitig deutlich besser verzinst anlegen können – oder wenn Sie den Vertrag nur „auf Verdacht” abschließen, ohne konkreten Immobilienplan.
Die BaFin als Aufsichtsbehörde informiert übrigens ausführlich über Bausparkassen und deren Geschäftsmodell – ein Blick auf bafin.de lohnt sich, bevor Sie unterschreiben.
Häufige Fragen zum Bausparvertrag 2026
Wie hoch ist die Abschlussgebühr bei einem Bausparvertrag?
Üblicherweise 1 bis 1,6 Prozent der Bausparsumme. Bei 50.000 Euro sind das 500 bis 800 Euro, die direkt zu Beginn anfallen und nicht verzinst werden.
Kann ich die Wohnungsbauprämie auch ohne Immobilienkauf nutzen?
Ja, unter bestimmten Voraussetzungen: Wer bei Vertragsabschluss unter 25 Jahre alt ist, kann nach sieben Jahren frei über das Guthaben inklusive Prämie verfügen – auch ohne zu bauen.
Was passiert, wenn ich den Vertrag vorzeitig kündige?
Sie erhalten Ihr Guthaben plus (niedrige) Zinsen zurück, verlieren aber in der Regel die staatlichen Prämien und haben die Abschlussgebühr umsonst gezahlt. Vorzeitige Kündigung ist fast immer ein Verlustgeschäft.
Ist der Darlehenszins wirklich garantiert?
Ja. Der Darlehenszins steht bereits bei Vertragsabschluss im Tarif fest und ändert sich nicht – unabhängig von der Zinsentwicklung am Markt. Das ist der eigentliche Wert des Bausparens.
Bausparvertrag oder ETF-Sparplan fürs Eigenheim?
Kein Entweder-oder: Der Bausparvertrag sichert Ihnen einen festen Darlehenszins, der ETF-Sparplan baut (mit Schwankungen) mehr Vermögen auf. Viele kombinieren beides.
Fazit
Lohnt sich ein Bausparvertrag 2026 noch? Ja – aber nur für die Richtigen. Wer einen konkreten Immobilienplan in einigen Jahren hat, die staatlichen Prämien mitnehmen kann und Zinssicherheit über maximale Rendite stellt, bekommt ein solides Produkt. Wer flexibel bleiben will oder nur „irgendwie sparen” möchte, ist mit Tagesgeld und ETF-Sparplan meist besser bedient. Entscheidend ist: Rechnen Sie ehrlich nach – inklusive Abschlussgebühr – und lassen Sie sich nicht von der Prämien-Werbung blenden.
Welcome to CodemateBD.com – your trusted source for in-depth insights into insurance and car details. We strive to provide well-researched, easy-to-understand content that helps you make informed decisions about insurance policies, car reviews, maintenance tips, and industry updates.
Whether you’re looking for the best insurance plans or the latest car trends, CodemateBD.com has got you covered. Stay informed, stay ahead! 🚗💡